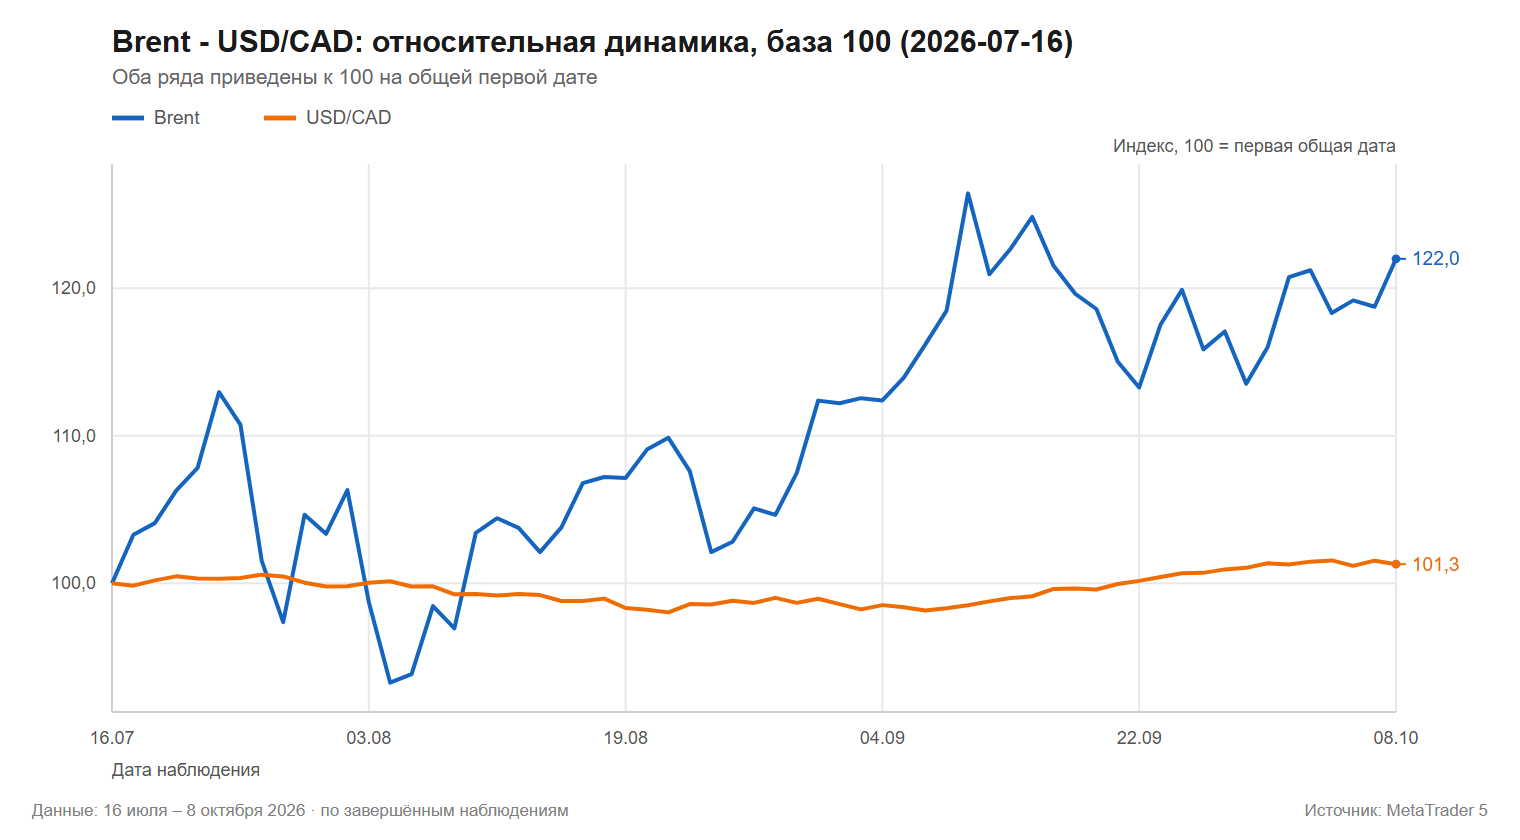
Brent на 8 октября 2026 года прибавил 22,00 % за 60 торговых сессий и находился на уровне 102,54 пункта. За тот же период USDCAD вырос на 1,30 %, а доходности U.S. Treasury поднялись на 62,5 б.п. для 2-летних бумаг, на 68,6 б.п. для 10-летних и на 52,3 б.п. для 30-летних. Такое совпадение направлений выглядит значимым, но само по себе не доказывает цепочку «нефть, инфляция, ожидания по ставкам, валюты и облигации».
Что произошло в одном окне наблюдений
Сопоставление проведено за одинаковые 60 наблюдений, хотя у нефтяного и облигационного рядов разные календари. Brent завершил период на 3,64 % ниже максимума окна, при максимальной просадке 17,43 %, и оставался на 9,39 % выше средней за 50 торговых сессий и на 17,46 % выше средней за 200 торговых сессий. Это указывает на сильное, но не безрисковое движение: внутри периода была заметная коррекция, однако итоговое положение осталось высоким.
USDCAD показал более спокойную картину. Его максимальная просадка составила 2,54 %, расстояние от максимума окна достигло -0,49 %, а положение относительно средних было +1,78 % за 50 сессий и +2,58 % за 200 сессий. Реализованная волатильность за 20 торговых сессий составила 2,52 % у Brent и 0,21 % у USDCAD. Разница масштаба движений важна: валютный прокси не повторил нефтяную динамику с сопоставимой амплитудой.
Treasury движутся вместе с нефтью, но этого недостаточно
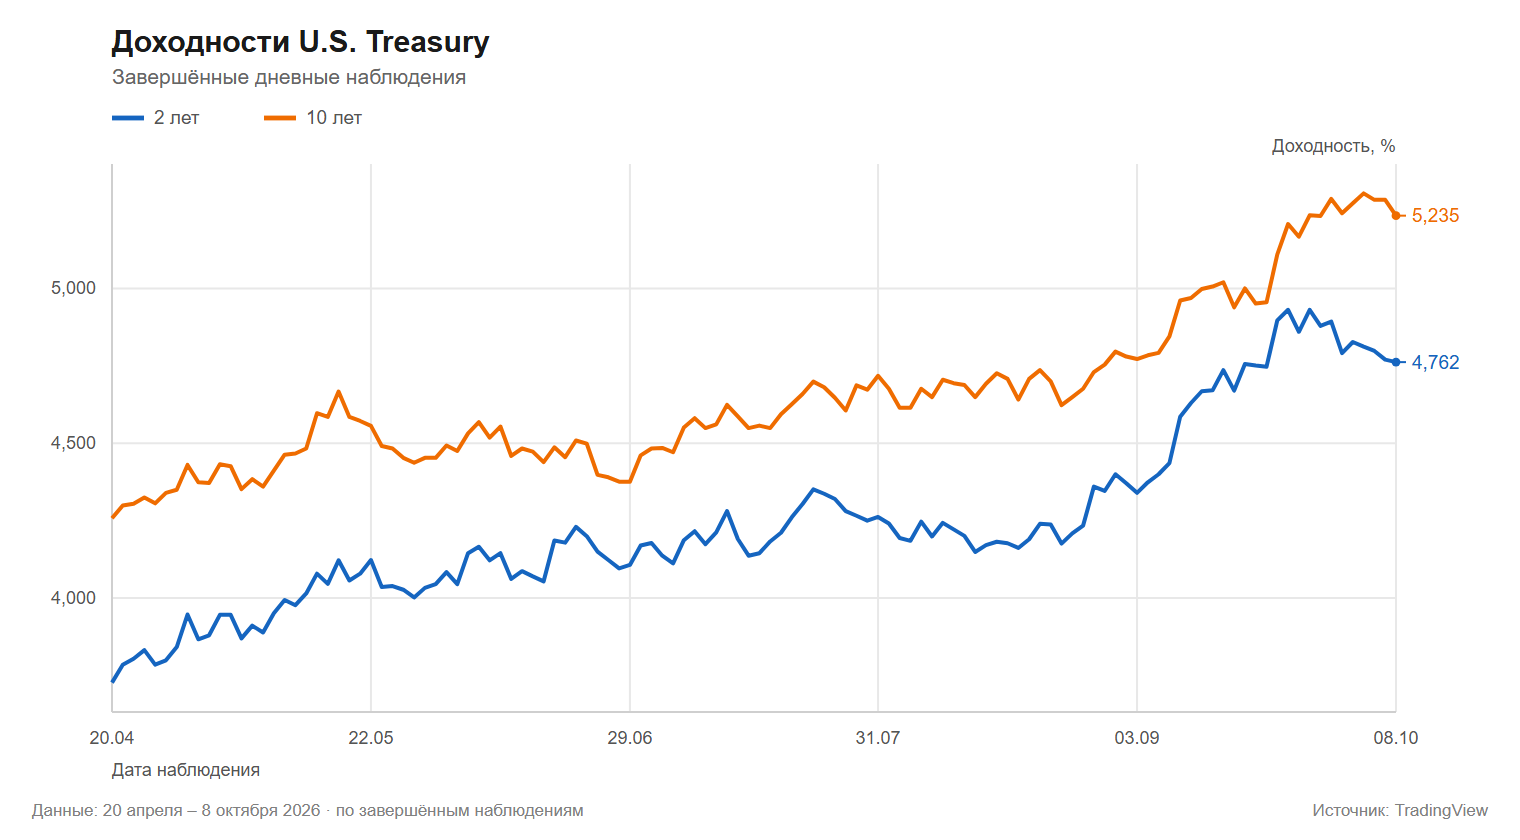
Доходности выросли по всей доступной кривой. На 8 октября доходность 2-летних бумаг составляла 4,762 %, 10-летних 5,235 %, а 30-летних 5,607 %. За 20 наблюдений прибавка составила соответственно 17,6 б.п., 27,4 б.п. и 24,1 б.п. Одновременный рост Brent и доходностей согласуется с гипотезой об усилении инфляционных рисков, но не отделяет этот канал от других факторов, способных менять рынок облигаций.
Спред 2-10 лет составлял 47,3 б.п. и за 20 наблюдений увеличился на 9,8 б.п. Спред 10-30 лет был равен 37,2 б.п. и изменился на -3,3 б.п. Разная динамика участков кривой не позволяет свести движение Treasury к одной простой реакции на нефть.
Что подтверждается, а что остаётся гипотезой
Наблюдаемый факт состоит в том, что Brent, USDCAD и доходности Treasury изменились в одном 60-наблюдательном окне, но с разными масштабами и устойчивостью. Из этого нельзя сделать вывод, что нефть вызвала рост доходностей или изменение валюты. Измеренная связь не подтверждает устойчивую общую схему на всех инструментах, а дополнительные окна для проверки смены режима и скользящей зависимости в исследовании не закрыты.
Канал передачи теоретически может работать не полностью. Европейский центральный банк отмечал, что рост цен на нефть и нефтепродукты переносится в розничные цены не в полном объёме. Поэтому движение Brent не равно автоматически такому же изменению общей или базовой инфляции. Кроме того, USDCAD одновременно отражает динамику доллара, экономики США и Канады и аппетита к риску. Доходности Treasury могут реагировать на предложение облигаций, фискальные ожидания и премию за срок, а не только на сырьевой рынок.
- Подтверждено: Brent вырос на 22,00 % за 60 торговых сессий, при этом оставался на 3,64 % ниже максимума окна.
- Подтверждено: USDCAD прибавил 1,30 %, но его волатильность за 20 торговых сессий составила 0,21 % против 2,52 % у Brent.
- Подтверждено: доходности 2-летних, 10-летних и 30-летних Treasury выросли за 60 наблюдений.
- Не подтверждено: причинная связь от нефти к инфляции, ожиданиям конкретного решения центрального банка, валюте и облигациям.
- Остаётся непроверенным: сохраняется ли связь при других окнах и какие специфичные для каждого рынка факторы объясняют расхождения.
Рост Brent мог совпасть с повышением доходностей, но данные не подтверждают, что именно нефть стала причиной движения Treasury или USDCAD. Корреляция остаётся наблюдаемым совпадением, а не доказанным механизмом.
Что отслеживать дальше
Для проверки инфляционного канала стоит сопоставлять новые данные по инфляции и ценам на топливо с динамикой Brent, а затем смотреть, меняются ли вместе с ними рыночные ожидания по ставкам. Важны также заявления и решения центральных банков. Для валюты нужно отдельно контролировать доллар и локальные факторы Канады, а для Treasury, предложение облигаций, фискальные ожидания и премию за срок.
Главный сигнал против основной интерпретации появится в том случае, если специфичные факторы изменятся, а Brent, USDCAD и Treasury продолжат двигаться вместе. Пока доступные данные показывают сильный рост нефти и параллельное, но несопоставимое по масштабу движение валюты и облигаций. Этого достаточно для наблюдения за риском, но недостаточно для утверждения о прямом эффекте.