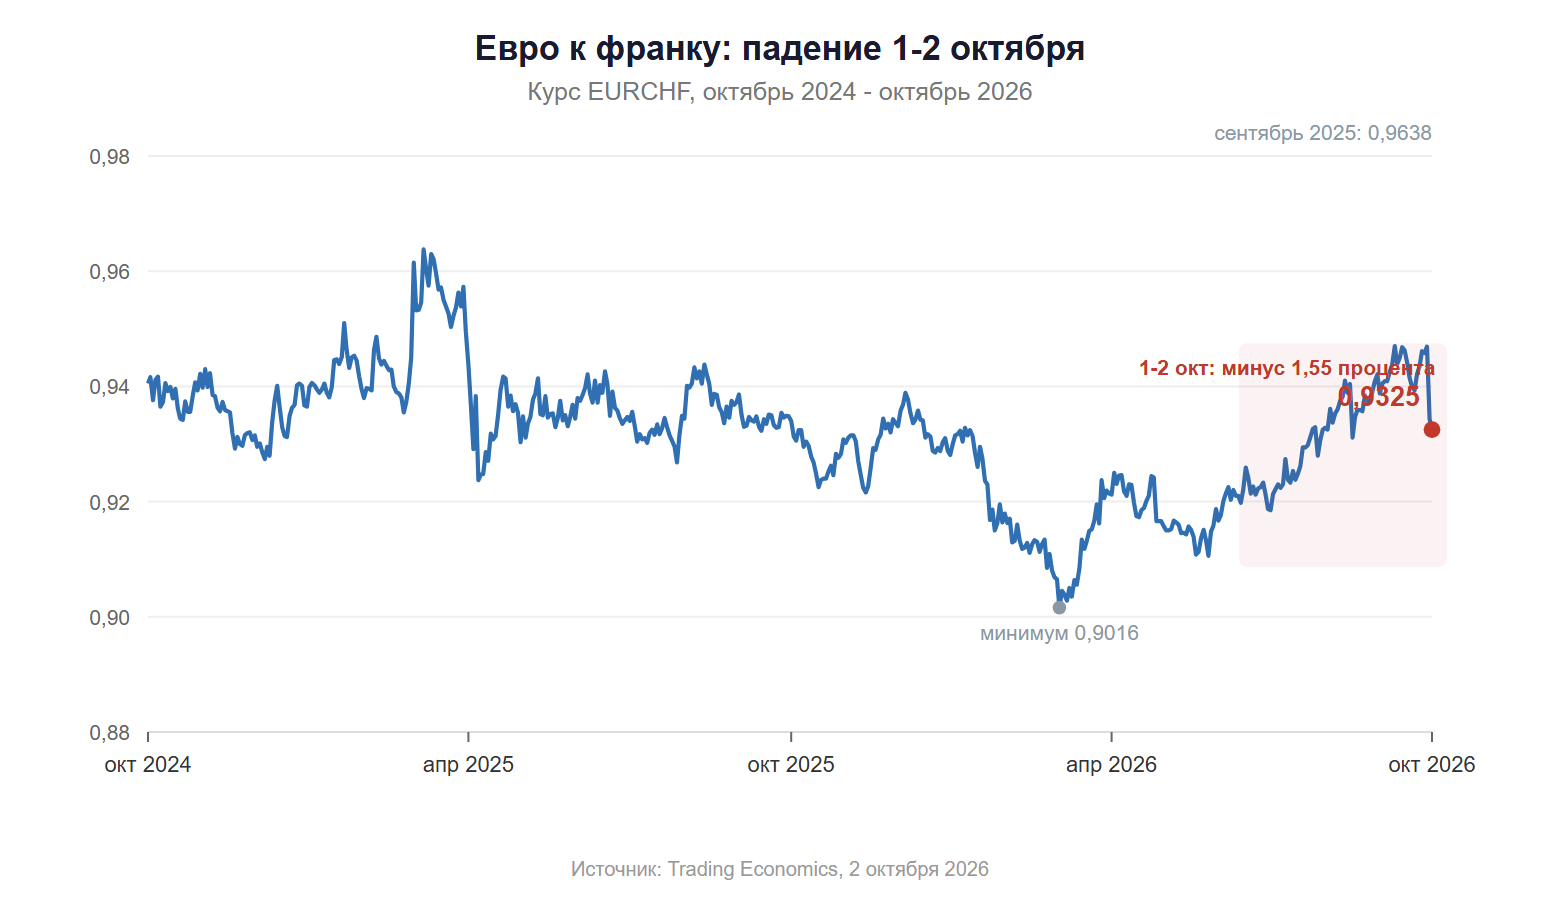
В конце недели евро резко просел против швейцарского франка. 30 сентября пара EURCHF закрылась на 0,9469, 1 октября упала до 0,9343, потеряв 1,33 процента за день, а 2 октября опустилась до 0,9322. Суммарно за два дня минус 1,55 процента, а внутри дня в пятницу курс доходил до 0,9258. Для рынка, где дневные движения во франке обычно измеряются десятыми долями процента, это заметная встряска. И главное — евро в этой истории оказался слабейшей из основных валют именно против франка.
Сам по себе EURCHF мало кого удивляет: франк десятилетиями считают убежищем. Интересно другое — почему это происходит сейчас. Причина не в Швейцарии, а во Франции и в общем долговом стрессе Европы. Напомню, что на этой же неделе спред между французскими и немецкими 10-летками расширился почти до 160 базисных пунктов, максимум с 2011 года, а Париж представил проект бюджета, который должен удержать дефицит на уровне 5 процентов ВВП. Рынок в это не поверил, и капитал начал искать выход. Франк оказался ближайшим тихим углом.
Важно разложить движение на две части. 1 октября евро слабел сам по себе: EURUSD потерял 0,76 процента. В тот же день франк крепчал к доллару, USDCHF минус 0,57 процента. То есть EURCHF падал с двух сторон одновременно — это не история про отдельную пару, а общая ротация в качество. 2 октября евро даже отскочил к доллару на 0,11 процента после слабых данных по занятости в США, но франк продолжил укрепляться, USDCHF минус ещё 0,35 процента. Именно поэтому EURCHF не восстановился.
Что было раньше
У этого сюжета длинная память, и она подсказывает, что франк умеет двигаться очень резко:
- 6 сентября 2011 года Национальный банк Швейцарии установил потолок 1,20 франка за евро и пообещал покупать валюту без ограничений. В тот день EURCHF подскочил с примерно 1,10 до 1,21;
- 15 января 2015 года SNB неожиданно отказался от этого потолка. За минуты EURCHF рухнул с 1,20 до внутридневного минимума 0,8643, то есть почти на 28 процентов, а закрытие следующего дня было уже около 0,99. Этот «франковый шок» до сих пор считают одним из самых жестоких однодневных движений на основных парах;
- весной 2010 года, во время греческого кризиса, EURCHF сполз примерно с 1,43 до 1,32 за пару месяцев. Тогда франк тоже рос не сам по себе, а как реакция на страх перед распадом еврозоны.
Общий знаменатель один: когда доверие к европейскому долгу падает, франк дорожает. Разница лишь в скорости. После 2015 года SNB больше не держит жёсткий потолок, а полагается на интервенции и сверхнизкие ставки, которые сейчас находятся на нуле. Это делает франк более «нервным» и менее управляемым.
Что это значит для Европы
Первое следствие лежит на поверхности: дорогой франк бьёт по самим швейцарцам. Экспортёрам, туризму и промышленности дороже продавать за границу, а приток капитала раздувает баланс SNB. Швейцарское правительство и так занимает меньше всех в развитом мире, поэтому франк усиливается не от хорошей экономической статистики, а от плохой в другом месте.
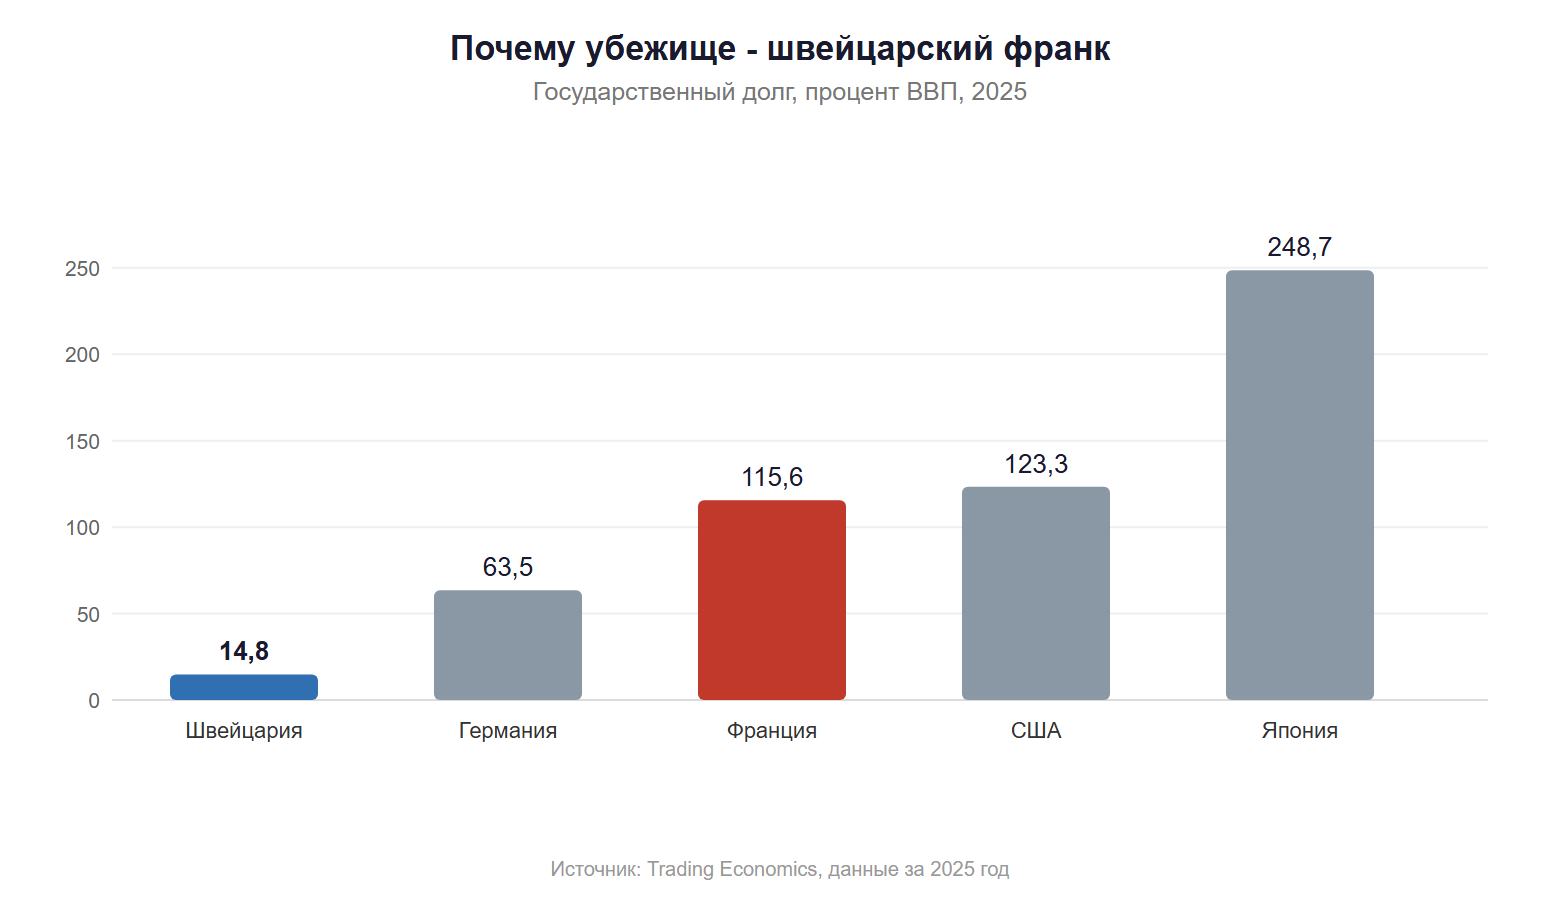
Смотрите на разрыв: у Швейцарии долг около 15 процентов ВВП, у Германии — 63, у Франции — почти 116, у США — 123, у Японии — почти 249. На фоне французского бюджетного кризиса эта разница работает как магнит. Пока инвесторы спорят, примут ли Париж бюджет и не грозит ли ему вотум недоверия, франк остаётся точкой входа без риска и без высокой доходности.
Что дальше
У EURCHF два противоположных драйвера. Если французский бюджет всё-таки примут и политическое напряжение спадёт, евро может вернуться к 0,95, куда его ещё в сентябре ждали аналитики UBS. Если же бюджет завалят и кризис доверия перейдёт в кризис финансирования, франк получит новый приток капитала, и тогда вполне реалистично движение к мартовскому минимуму 0,9016. Commerzbank уже заявил, что франк, вероятно, прошёл свою низшую точку и слабеть дальше не будет.
Отдельный риск — реакция SNB. Национальный банк Швейцарии находится между двух огней: слишком сильный франк бьёт по экономике и инфляции, но интервенции против рыночного потока опасны и дорого стоят. В 2015 году попытка удержать курс закончилась резким отказом от него, и повторять этот сценарий в Цюрихе явно не хотят.
Главный вывод: резкое падение EURCHF — это не про Швейцарию, а про Европу. Франк дорожает там, где растёт страх за суверенный долг, а сейчас этот страх сосредоточен вокруг Франции. Для еврозоны это плохой сигнал: капитал уходит не только в бунды и трежерис, но и за пределы валютного блока, в нейтральную Швейцарию. Пока бюджет 2027 года не принят, франк будет оставаться главным индикатором доверия к европейскому долгу.