В пятницу 2 октября французские госбонды снова продавали, а немецкие покупали. Доходность 10-летних OAT поднялась до 5,0 процента, прибавив за день около 10 базисных пунктов, а доходность 10-летних бундов опустилась до 3,43 процента, потеряв 11 пунктов. Разница между ними, то есть спред OAT-Bund, расширилась до 158 базисных пунктов, почти 160. Это самый широкий уровень с ноября 2011 года, из разгара долгового кризиса еврозоны. Как мне кажется, слово «паника» здесь уже не преувеличение: рынок переоценивает не отдельную бумагу, а способность второй экономики еврозоны обслуживать свой долг.
Важная деталь: продают не только длинный конец. Доходность двухлетних OAT выросла до 3,78 процента, плюс 13 пунктов за день, тогда как доходность двухлетних бундов опустилась до 3,01 процента, минус 5 пунктов. Спред по двухлетним бумагам расширился до 78 пунктов против 24 пунктов 17 сентября. Короткий конец кривой, который обычно живёт ожиданиями ставки ЕЦБ, вдруг начал закладывать французский кредитный риск. Это уже не спор про бюджетные статьи, а вопрос доверия к эмитенту.
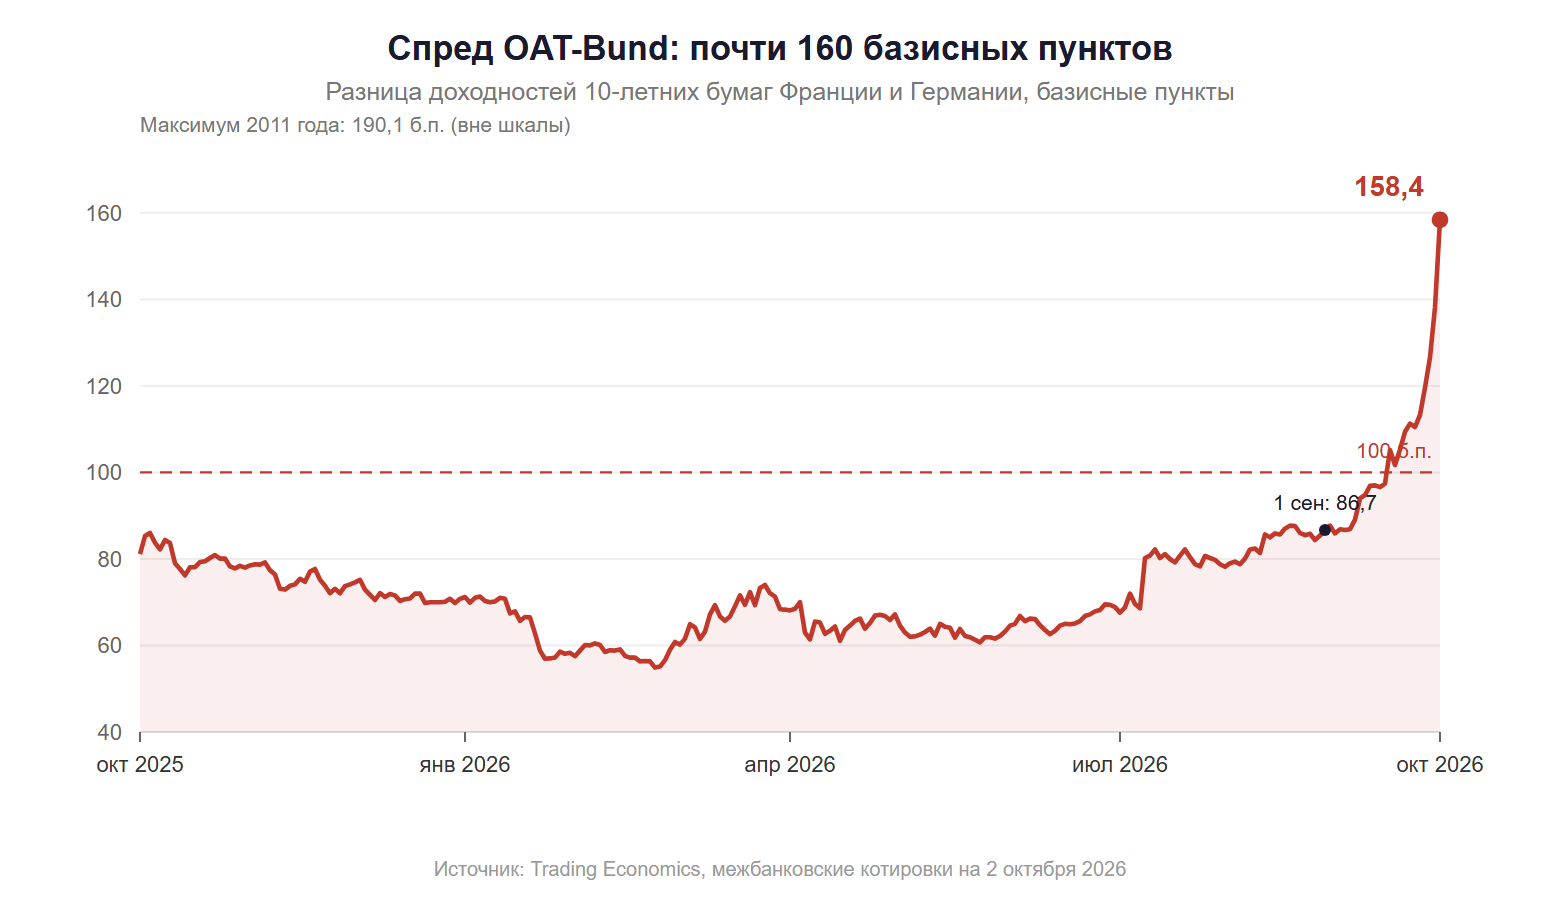
Траектория получилась почти вертикальной. Ещё 1 сентября спред держался на 86,7 пункта, 18 сентября впервые с 2012 года пробил 100, 29 сентября составлял 119,6, 30 сентября — 126,6, 1 октября — 138,2, а 2 октября — уже 158,4. За месяц почти удвоение. Именно так выглядит не постепенная переоценка, а бегство.
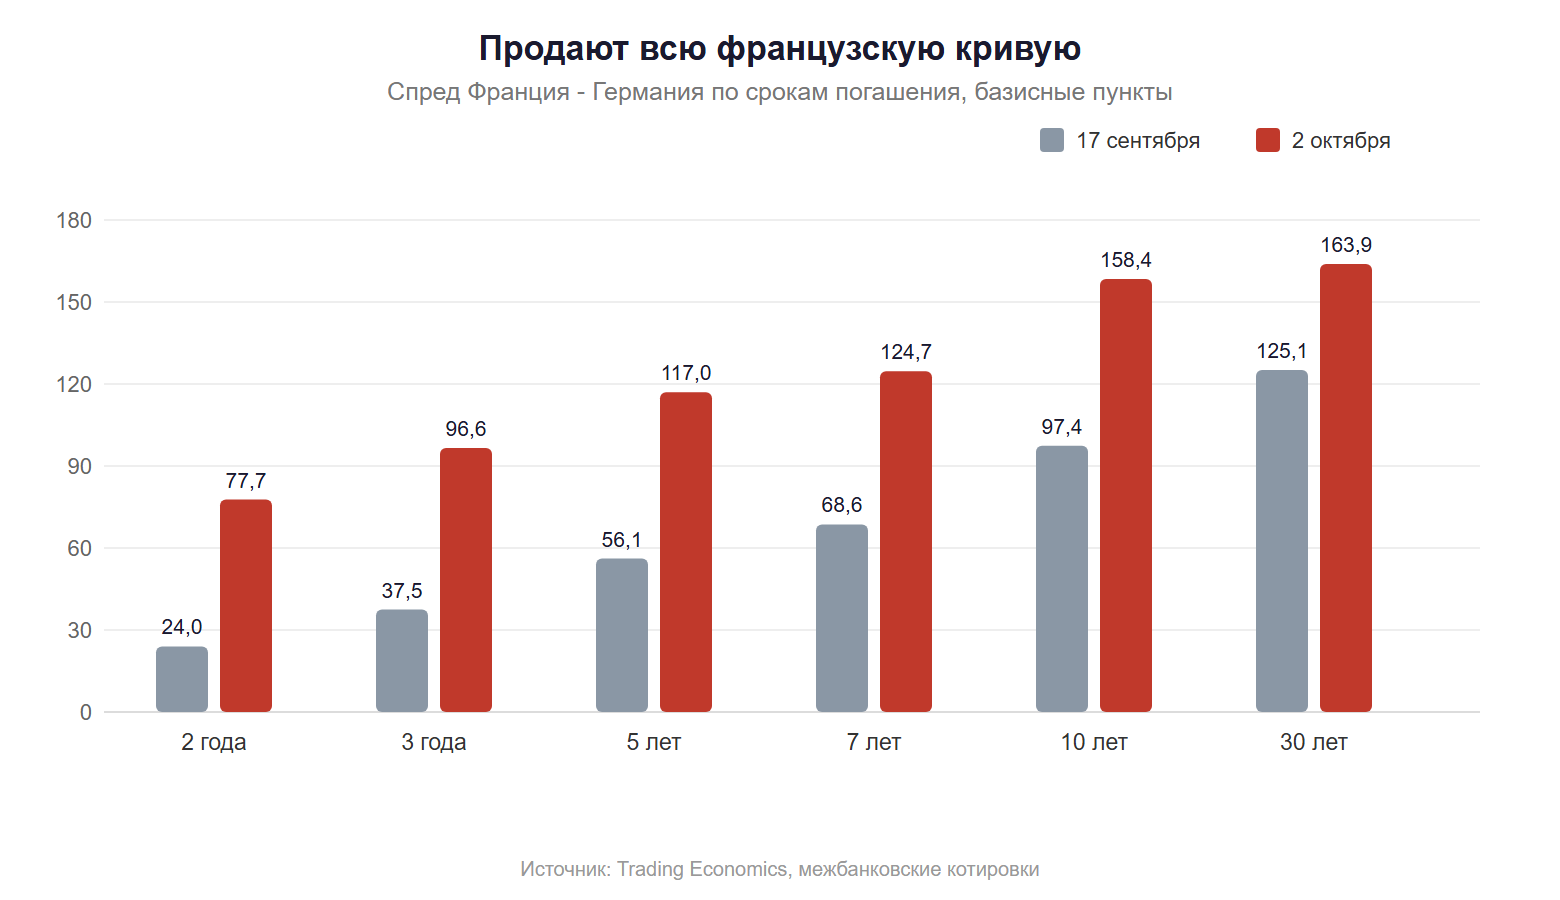
Разбивка по срокам это подтверждает. Спред расширился по всей кривой: 3 года — 96,6 пункта, 5 лет — 117, 7 лет — 124,7, 10 лет — 158,4, 30 лет — 163,9. Длинный конец дороже всех в абсолюте, но в относительном выражении быстрее всего росли короткие и средние бумаги. Инвесторы не прячутся от дюрации, они уходят из французского риска целиком.
Что стоит за распродажей
Причина прежде всего в бюджете. 1 октября правительство Лекорню представило проект бюджета на 2027 год, где обещает вернуть дефицит к 5 процентам ВВП с ожидаемых 5,4 процента в 2026-м, иначе он вырос бы до 6,5 процента. Общее усилие оценивают в 54 млрд евро: налоговая нагрузка растёт с 43,9 до 44,2 процента ВВП, замораживаются расходы министерств, зарплаты чиновников и индексация части пенсий. Но даже при полном исполнении долг не стабилизируется: с 119 процентов ВВП в середине 2026-го он поднимется до 121,7 процента в 2027 году, а одни только процентные платежи вырастут на 12 млрд евро, до 91 млрд. Это деньги, которые не идут ни в школы, ни в оборону.
К бюджету добавляется ещё несколько факторов:
- политика: у правительства нет большинства, бюджет придётся проводить через статью 49.3, впереди президентские выборы 2027 года и риск второго тура Ле Пен против Меланшона;
- рейтинги: Moody’s пересматривает оценку Франции в конце октября, давление на суверенный рейтинг не ослабевает;
- долговой рынок: по данным ING, пятилетние CDS Франции с начала сентября расширились на 36 пунктов до 72 пунктов — уровень, который рынок последний раз закладывал во время кампании Ле Пен с лозунгом выхода из евро в 2017 году;
- предложение бумаг: Agence France Tresor планирует рекордный объём заимствований, около 340 млрд евро;
- независимый контроль: фискальный сторож уже назвал экономические допущения бюджета «оптимистичными».
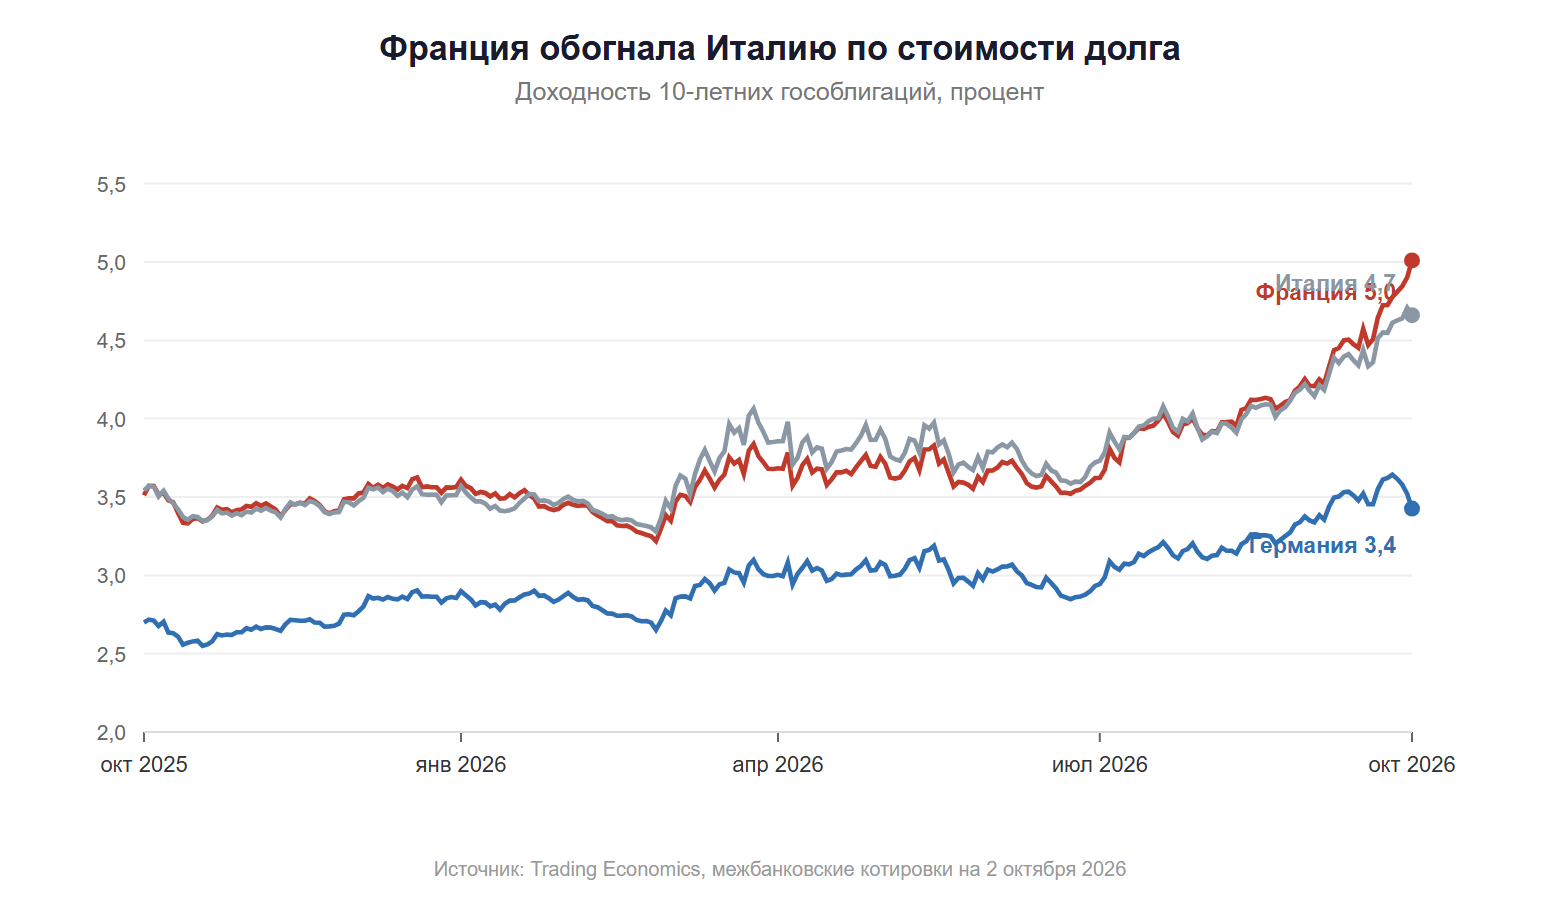
Сравнение с соседями делает картину жёстче. Франция теперь занимает дороже Италии: разрыв по 10-летним доходностям достиг 35 базисных пунктов в пользу Италии. Страна, которую ещё недавно считали полу-ядром еврозоны, торгуется как периферия с дефицитным бюджетом и политическим параличом. Именно этот разрыв и есть чистый сигнал потери доверия.
Почему ЕЦБ не спешит
Надежда на быстрый выкуп бумаг угасает. Инструмент TPI предполагает, что страна проводит ответственную налоговую политику, а значит как минимум приняла бюджет. Президент Бундесбанка Йоахим Нагель прямо заявил, что ЕЦБ ориентируется на инфляцию, а не на спреды. Управляющий Банка Франции Эмманюэль Мулен подчёркивал, что защитные механизмы включаются только в критической ситуации и только если на национальном уровне принимаются меры. ING добавляет: политически вмешаться в поддержку Франции труднее, чем когда-то в поддержку Италии, потому что правила ещё свежи в памяти, а высокого долга в еврозоне хватает и без неё.
Что дальше
Базовый сценарий ING — спред остаётся заметно выше 100 пунктов и, скорее всего, тестирует уровни к 150. Ближайший ориентир — 145 пунктов, локальный максимум ещё со времён долгового кризиса. Если бюджет завалится или пройдёт вотум недоверия, движение ускорится: следующая естественная отметка — 190 пунктов, пик 15 ноября 2011 года по тем же межбанковским котировкам. До него остаётся около 30 пунктов.
Обратный сценарий тоже существует: принятый бюджет и стабилизация политики могут дать отскок спреда. Но рынок сейчас требует не заявлений, а устойчивого большинства и реалистичного плана по долгу. Пока ни того, ни другого не видно.
Главный вывод: происходящее — не спекулятивная атака, а переоценка кредитного риска Франции. Продают всю кривую, и короткие, и длинные бумаги; спред в 158 пунктов — максимум с 2011 года, а Франция впервые стоит дороже Италии. Пока бюджет не принят и политическая неопределённость сохраняется, у ЕЦБ мало оснований вмешиваться, а у инвесторов — мало причин покупать OAT.