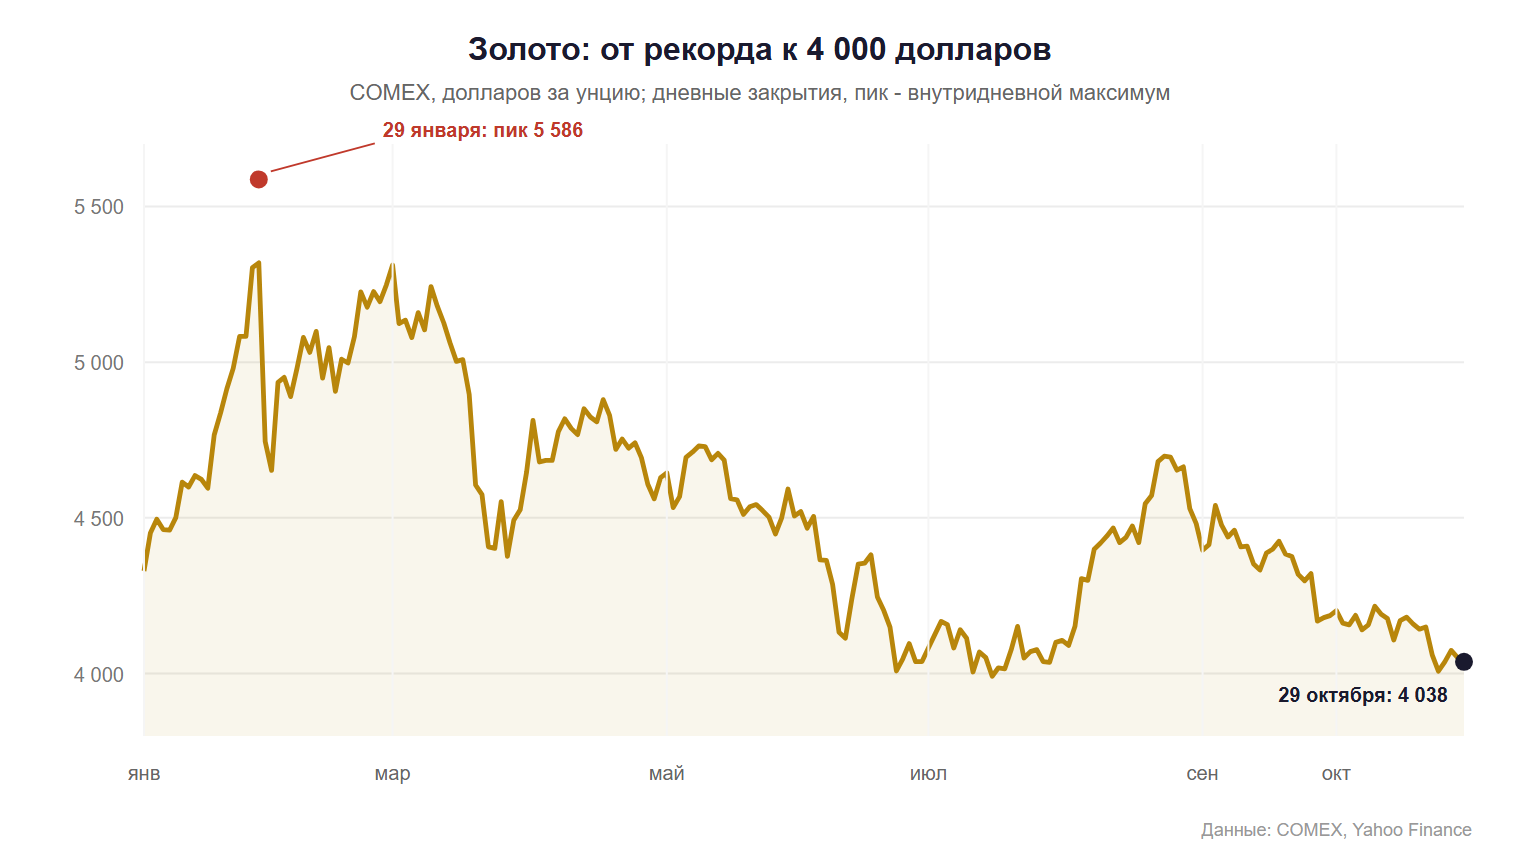
Золото падает, хотя центральные банки продолжают его покупать. В конце октября унция стоит $4 025. Это почти на 28% ниже январского рекорда, и конфликт в Ормузском проливе не вернул металлу прежнюю защиту.
Тем, кому нужны деньги под залог золота, важна не только цена, но и оценка и скорость сделки. Посмотреть, как работает залог драгоценностей и какие документы нужны, можно на lombard-expert.com. Там же объясняют, как считается сумма к выдаче.
В официальном секторе картина иная. Скупают не все банки, а центральные, и не все: Турция и Россия в этом году продавали. Но суммарно официальный сектор остается крупным покупателем. Почему это не мешает цене падать?
Цена идет против логики
С начала года золото подешевело на 7%, а от пика 29 января потеряло почти 28%. В августе был отскок к $4 700, но сентябрьское повышение ставки ФРС и рост доходностей снова развернули металл вниз. 28 октября ФРС оставила ставку в диапазоне 3,75-4,00%, хотя двое членов FOMC голосовали за повышение на 25 б.п. Рынок ждет ужесточения в декабре, а доходность 10-летних трежерис держится на 5,05%. Золото не платит процент, и при такой безрисковой доходности держать его дороже.
Ормуз не сработал как укрытие
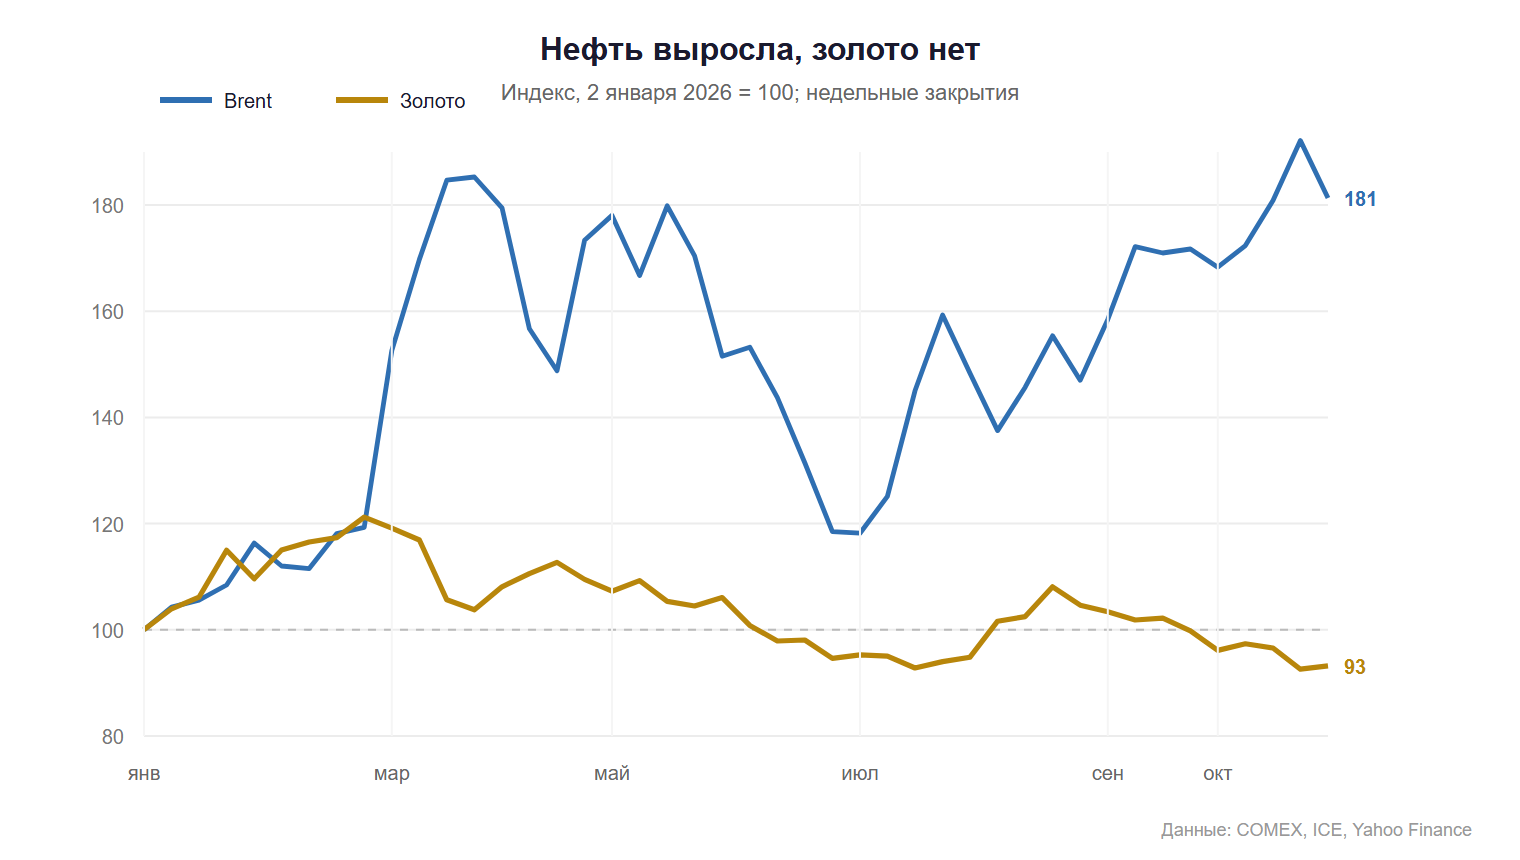
С 28 февраля судоходство через Ормузский пролив серьезно нарушено, а октябрь стал самым интенсивным месяцем атак на суда. 22 октября, по данным Al Jazeera, были повреждены семь танкеров. Казалось бы, золото должно взлететь. Но война оказалась еще и энергетической: Brent поднялся с $61 в начале года до $110-114, а вместе с нефтью выросли инфляционные ожидания и ставки.
TD Securities в начале конфликта объяснял Reuters: рынок смотрит на дорогую нефть и инфляцию, а высокие доходности трежерис обычно плохи для золота. Добавились продажи ради ликвидности и оттоки из ETF. В июне фонды потеряли $8,9 млрд и 74 т, хотя в августе вернули $18 млрд и довели запасы до рекордных 4 189 т.
Кто на самом деле покупает
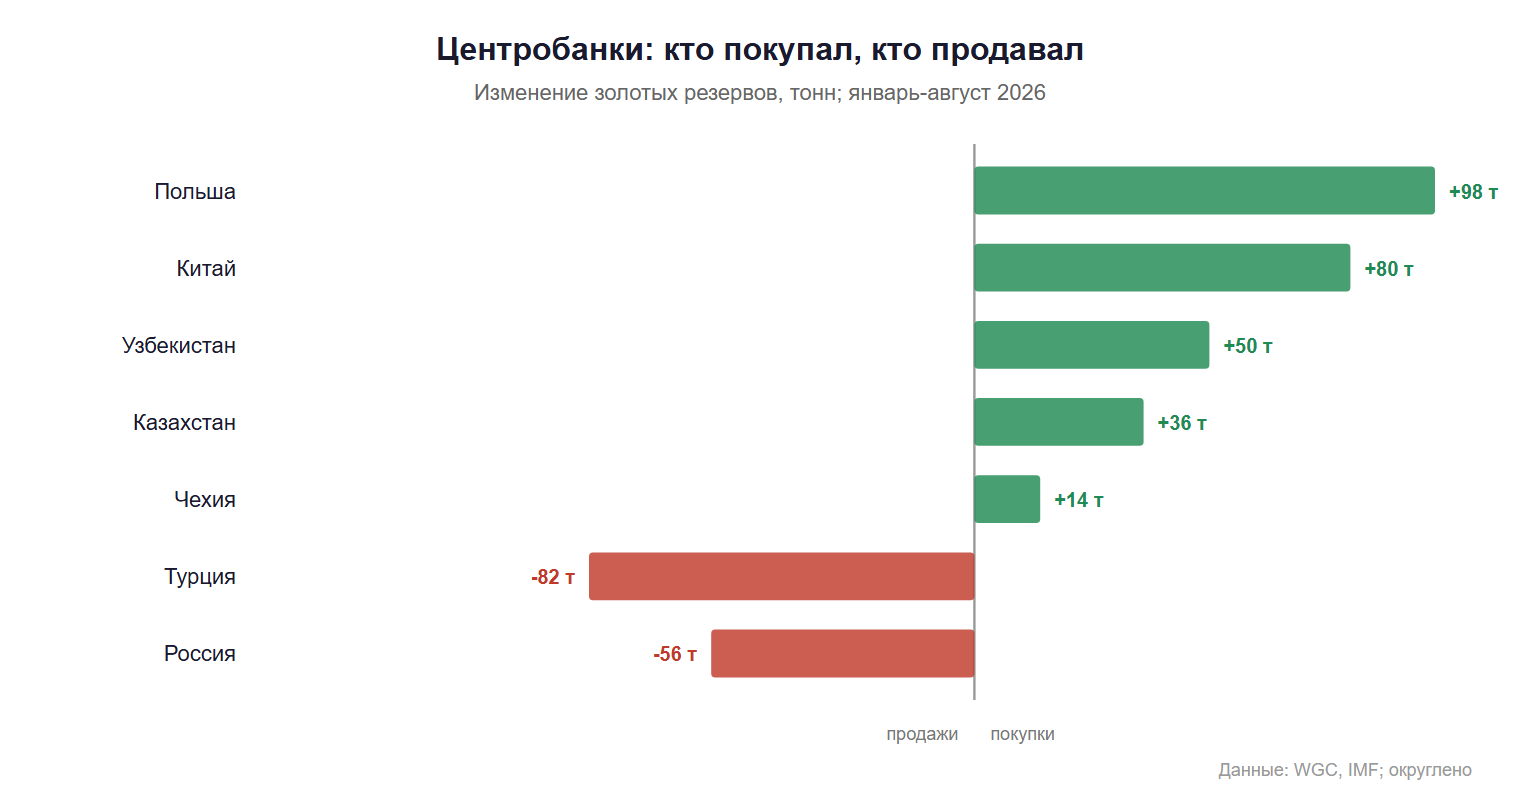
По данным WGC, во втором квартале центральные банки купили 289 т золота. Это рекорд для второго квартала и на 62% больше, чем годом ранее. Первый квартал после ревизии дал 57 т, за полугодие набралось около 346 т. За восемь месяцев, по отчетным данным WGC:
- Польша: 98 т;
- Китай: 80 т, 22-й месяц покупок подряд;
- Узбекистан: около 50 т;
- Казахстан: около 36 т;
- Чехия: 14 т;
- Турция: минус 82 т;
- Россия: минус 56 т.
«Банки скупают» здесь упрощение: покупают не все и не равномерно. Центробанки действуют годами и смотрят на резервные риски, а не на недельный график, поэтому их покупка не обязана удерживать цену на каждом откате.
Инвестбанки, наоборот, режут прогнозы: HSBC 1 октября снизил среднюю оценку на 2026 год до $4 490, BofA ждет около $4 000 в четвертом квартале, Goldman Sachs сохраняет $4 900 к концу года. Разрыв между стратегическим спросом центробанков и тактическим взглядом рынка объясняет странную картину.
Нефть, запасы и следующий триггер
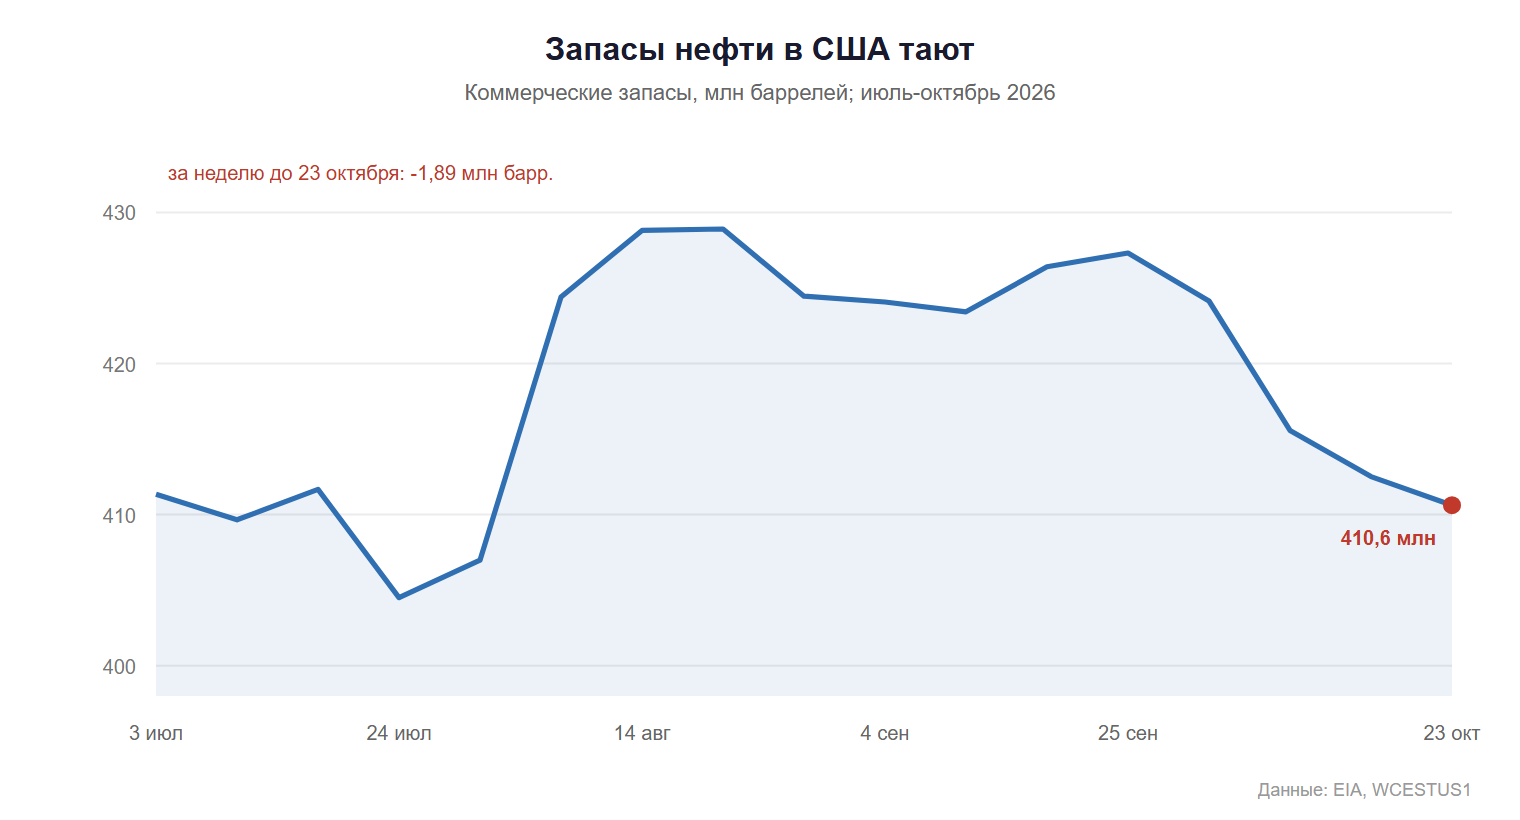
Нефтяной канал давления виден в статистике США. По данным EIA, коммерческие запасы нефти на 23 октября составили 410,6 млн баррелей: за неделю минус 1,892 млн при ожиданиях около +0,1 млн, неделей ранее было -3,06 млн. За три недели запасы упали на 13,5 млн баррелей и ушли на 3,8% ниже пятилетней нормы.
Это поддерживает инфляцию и ожидания повышения ставки, а значит, давит на золото через доходности и доллар. Пока нефть выше $100, а ФРС не сигналит о смягчении, у металла мало поводов для разворота. Если в Ормузе появится реальная деэскалация и нефть пойдет вниз, золото может получить передышку через падение доходностей.
Центробанки покупают золото не для того, чтобы удержать цену. Они покупают его на годы, а рынок каждый день торгует ставками, нефтью и долларом. Поэтому ответ на вопрос «почему падает, если скупают» простой: покупают стратегически, а продают тактически.