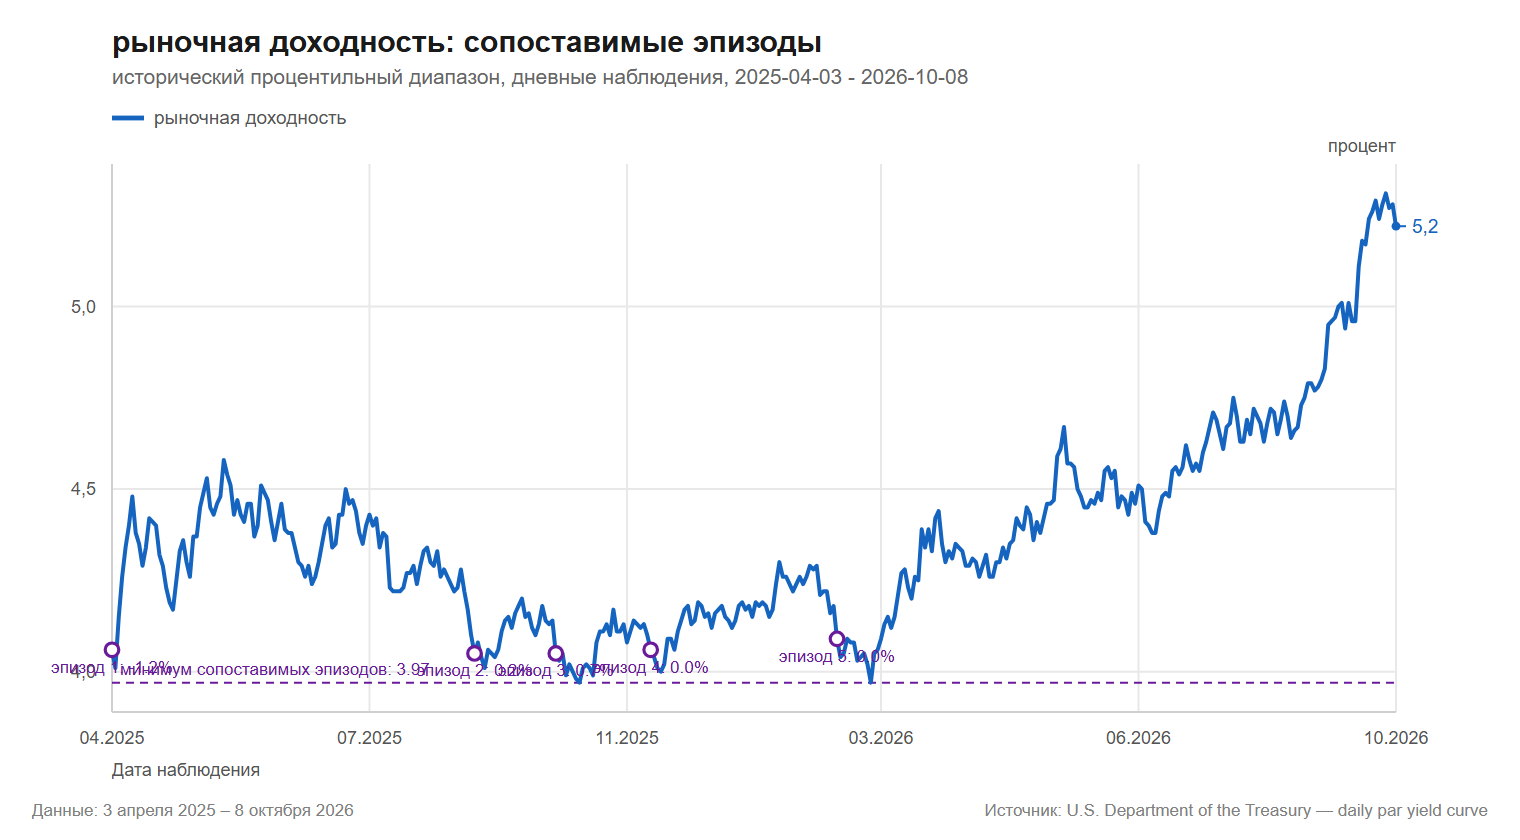
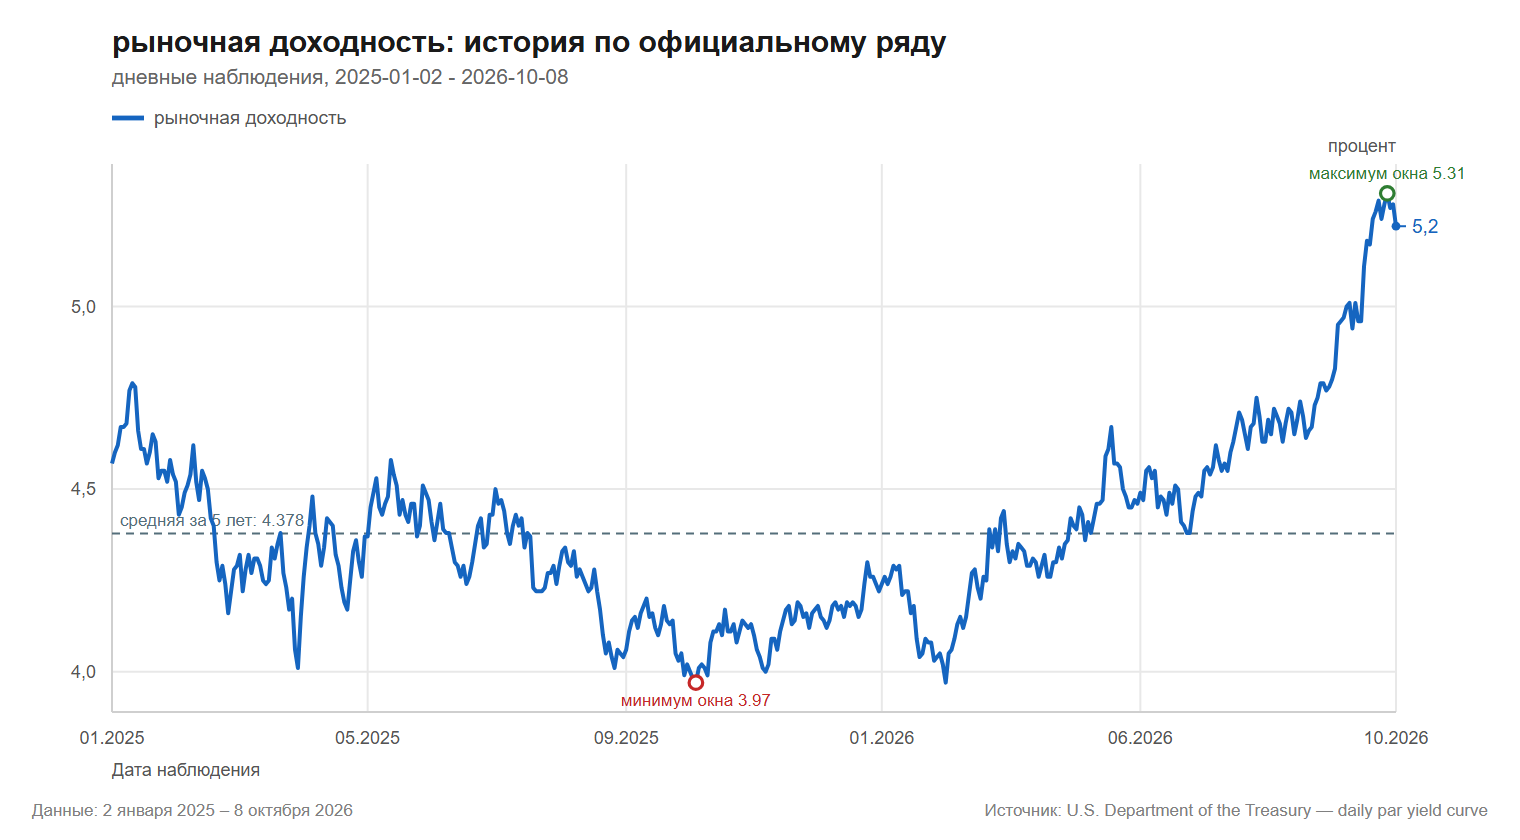
На 8 октября 2026 года золото прибавило 3,99 % за 60 торговых сессий, тогда как доходность 10-летних гособлигаций США выросла на 68,6 б.п. и достигла 5,235 %. Доходность 2-летних бумаг поднялась на 62,5 б.п., до 4,762 %, а 3-месячных векселей, на 36,4 б.п., до 4,151 %. Исходный тезис частично подтверждается: золото действительно росло одновременно с повышением номинальных доходностей, но это не доказывает единого макроэкономического объяснения.
Что именно произошло на рынке
Сопоставление выполнено по одному числу наблюдений, а не по одинаковым календарным датам: у ценовых рядов и доходностей разные календари. За то же 60-сессионное окно EURUSD снизился на 2,02 %. Таким образом, золото и европейская валюта двигались в разных направлениях. Это совместимо с гипотезой о поддержке золота через валютный эффект, но EURUSD остаётся лишь прокси доллара, а не широким индексом американской валюты.
- Золото: уровень 4133,68 пункта и изменение за день +0,58 %.
- EURUSD: уровень 1,12107 пункта и изменение за день +0,14 %.
- За 20 торговых сессий золото снизилось на 4,25 %, а EURUSD, на 3,44 %.
- 10-летняя доходность за 20 наблюдений выросла на 27,4 б.п., 2-летняя, на 17,6 б.п.
Номинальная ставка не равна реальной доходности
Высокая номинальная доходность показывает, сколько обещает облигация до поправки на инфляцию. Реальная доходность требует данных об инфляции или инфляционных ожиданиях. В доступном наборе таких рядов нет, поэтому утверждать, что именно реальная ставка поддержала или давила на золото, нельзя. Номинальный рост доходностей лишь фиксирует более дорогую альтернативу для актива без купона. Ожидания будущей политики также могут менять оценку золота раньше, чем это отражается в текущей доходности.
Какие объяснения остаются возможными
Валютный эффект выглядит правдоподобной гипотезой: золото прибавило, а EURUSD снизился. Однако одной этой пары недостаточно для вывода о широком ослаблении доллара. Защитный спрос также нельзя исключить, но в предоставленных данных нет показателей геополитического риска, ETF-потоков или покупок центральных банков. Европейский центральный банк отмечал, что страны, геополитически близкие к Китаю и России, с последнего квартала 2021 года заметнее увеличивали долю золота в официальных резервах. Это поддерживает структурную гипотезу, но не устанавливает связь с движением в рассматриваемом окне.
По данным рынка подтверждается сочетание роста золота и повышения номинальных доходностей. Не подтверждается утверждение, что одна конкретная причина, включая реальные ставки, объясняет это движение.
Насколько устойчивым выглядит движение
Картина не похожа на безусловно сильный тренд. За 60 торговых сессий максимальная просадка золота составила 11,78 %, расстояние от максимума, -11,99 %, а положение в диапазоне, 23,60 %. На 8 октября золото находилось на 4,57 % ниже средней за 50 торговых сессий и на 8,75 % ниже средней за 200 торговых сессий. Для EURUSD эти показатели были мягче: просадка 4,12 %, расстояние от максимума -4,28 %, положение в диапазоне 8,98 %, а отклонение от средних составляло -2,59 % и -3,34 %.
Что отслеживать дальше
Читателю стоит смотреть не на номинальную доходность отдельно, а на согласованную картину нескольких индикаторов:
- US10Y и US02Y вместе с инфляционными ожиданиями, чтобы отделять номинальное движение от реального.
- EURUSD как валютный ориентир, помня, что это не широкий индекс доллара.
- Просадки золота и его положение относительно средних, а не только изменение за один день.
- ETF-потоки, покупки центральных банков и геополитические индикаторы, если появятся сопоставимые ряды.
Граница проверенного: доступные ряды показывают цены и номинальные доходности, но не позволяют установить вклад реальных ставок, потоков фондов, покупок центральных банков или конкретного геополитического события.