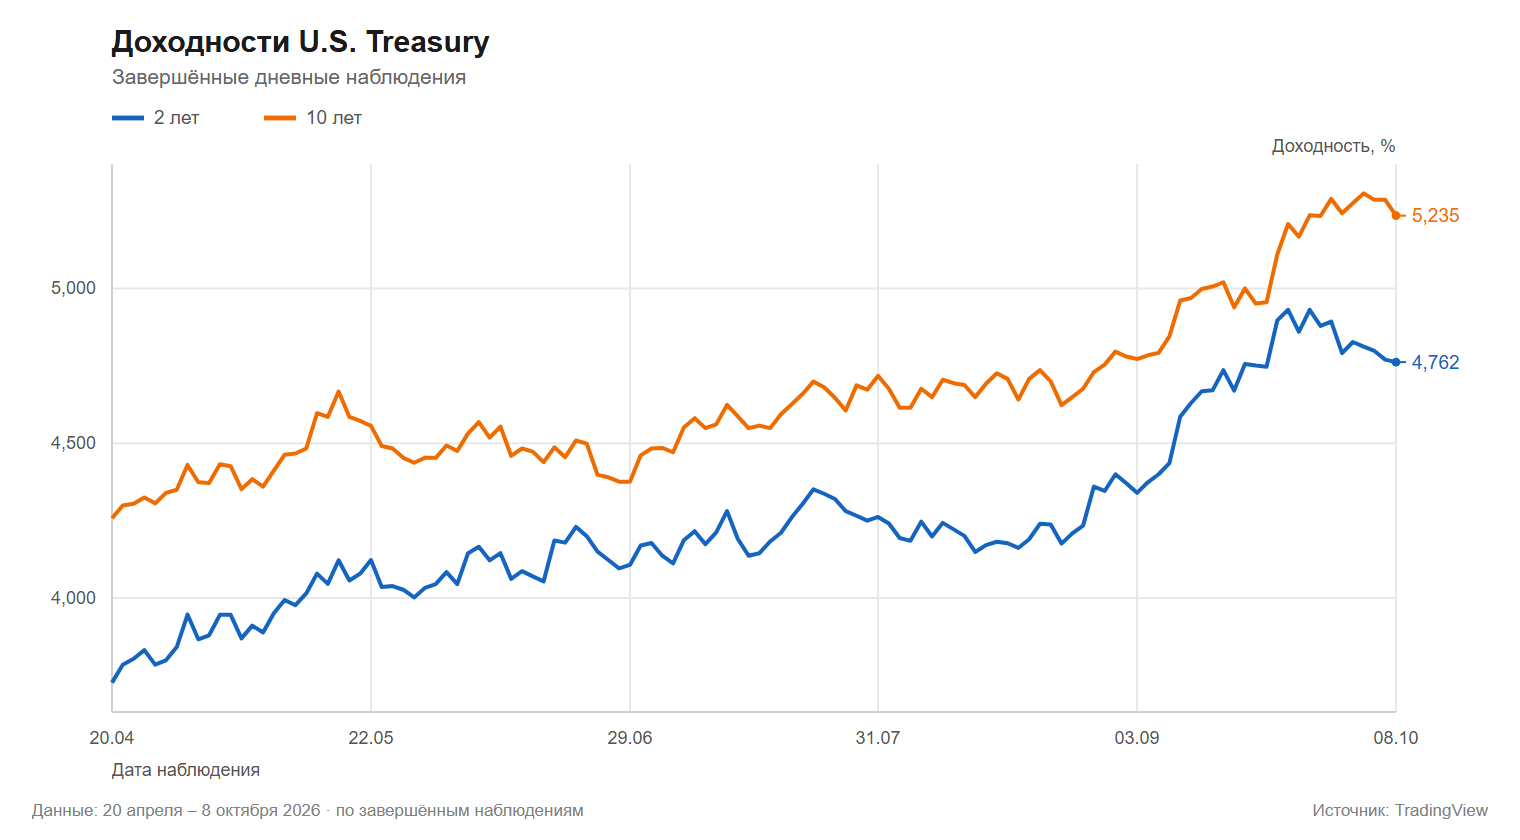
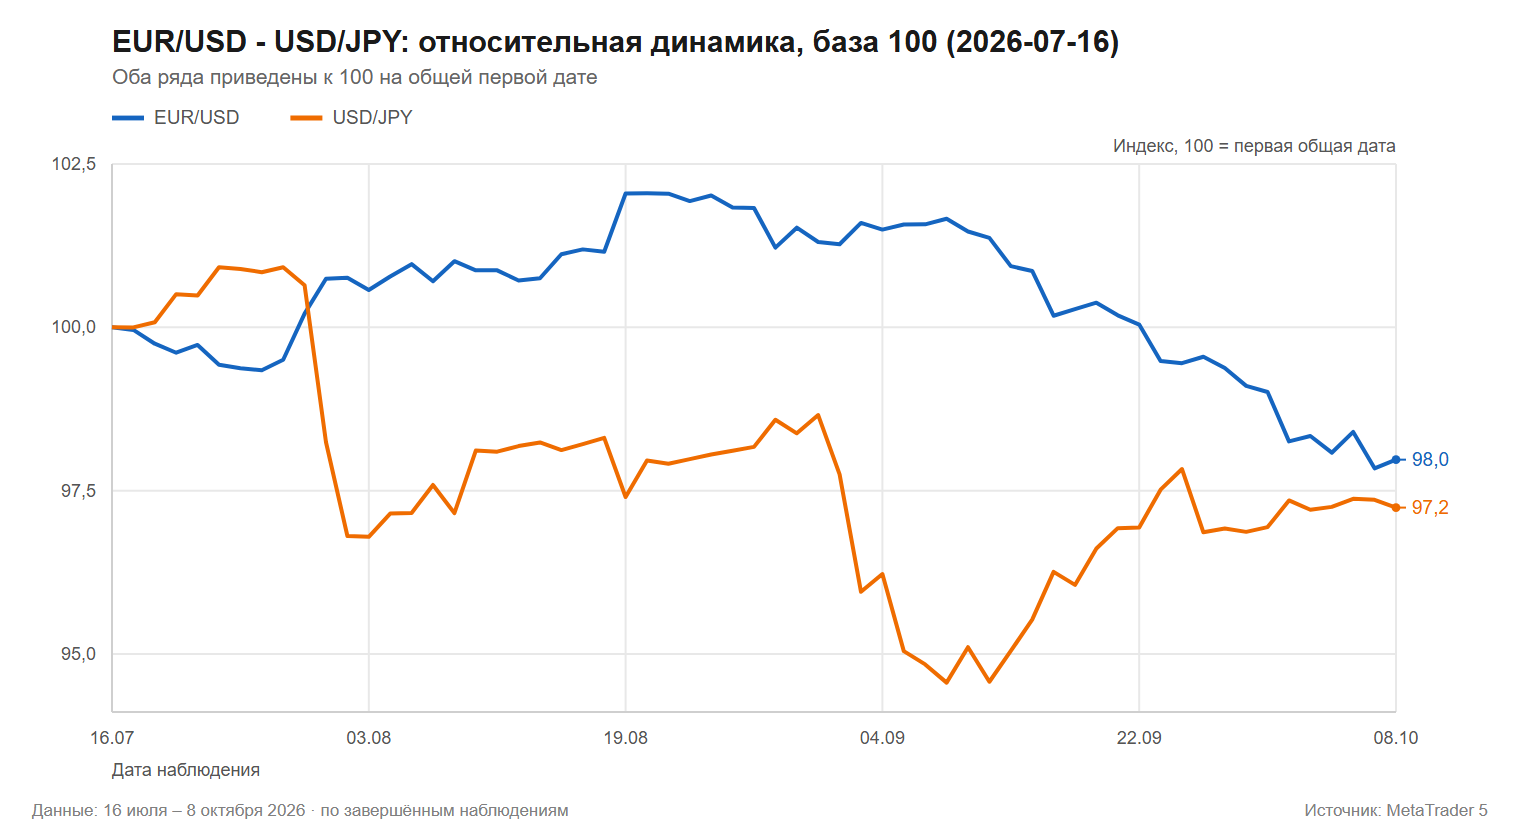
На 8 октября картина рынка расходится с простой формулой «жёсткая ФРС укрепляет доллар». За 60 торговых сессий EURUSD снизился на 2,02 %, а USDJPY на 2,76 %, тогда как доходность 2-летних гособлигаций США выросла на 62,5 б.п. до 4,762 %, а 10-летних на 68,6 б.п. до 5,235 %. Значит, одного направления доходностей недостаточно, чтобы описать реакцию USD.
Что именно произошло
Движение выглядит заметным не только по итоговой доходности. Максимальная просадка EURUSD за 60 торговых сессий составила 4,12 %, расстояние от максимума достигло -4,28 %, а индекс находился на 2,59 % ниже средней за 50 торговых сессий и на 3,34 % ниже средней за 200 торговых сессий. Для USDJPY максимальная просадка составила 6,30 %, расстояние от максимума -3,72 %. При этом положение USDJPY относительно средней за 50 торговых сессий было на 0,14 % выше, а относительно средней за 200 торговых сессий на 0,40 % ниже. Эти показатели описывают не единичный дневной импульс, а неоднородное состояние валютных прокси USD.
Почему уровень доходности важнее лозунга о ставке
Рынок реагирует не только на сам сигнал ФРС, но и на то, какая часть будущей траектории уже отражена в ценах. В доступном наборе нет прямого ряда ожиданий по ставке ФРС и фьючерсной кривой, поэтому степень заложенного сценария нельзя измерить напрямую. Однако форма движения Treasury показывает, что рост был заметен и в коротком, и в длинном сегменте: за 20 наблюдений 2-летняя доходность прибавила 17,6 б.п., а 10-летняя 27,4 б.п. Спред 2-10 лет составил 47,3 б.п., изменившись за 20 наблюдений на 9,8 б.п. Это важный контекст: разные участки кривой могут отражать разные ожидания, а не единый сигнал о будущей ставке.
- Доходность 2-летних гособлигаций США: 4,762 %, изменение за 60 наблюдений +62,5 б.п.
- Доходность 10-летних гособлигаций США: 5,235 %, изменение за 60 наблюдений +68,6 б.п.
- EURUSD: уровень 1,12107 пункта и изменение за 20 торговых сессий -3,44 %.
- USDJPY: уровень 157,889 пункта и изменение за 20 торговых сессий +2,25 %.
Исторический ориентир и конкурирующие объяснения
Проверяемый исторический ориентир связан с 2013 годом. В публикации Federal Reserve «Interest Rates and Emerging Market Currencies: Taking Stock 10 Years After the Taper Tantrum» авторы описывали сдвиг ожиданий участников рынка относительно сроков сворачивания покупок активов ФРС и его последствия для нормализации политики. Это полезный аналог по классу рыночного сюжета, но не готовая причина текущего движения: обстоятельства исторического эпизода отдельно не подтверждены для нынешнего окна.
Конкурируют как минимум две интерпретации. Первая связывает USD с американскими доходностями и ожиданиями по ставке. Вторая предполагает, что реакцию меняет относительная политика других центральных банков, валютная специфика EUR и JPY и риск-премия. Прямых доходностей облигаций других стран в наборе нет, поэтому относительную политику нельзя измерить тем же способом. EURUSD и USDJPY остаются прокси, каждый из которых может отражать собственные факторы евро и иены.
Что это означает для USD
Текущие данные показывают сочетание роста доходностей Treasury и снижения двух валютных прокси USD за одно число наблюдений. Календари семейств различаются, поэтому корректнее говорить о сопоставлении 60 наблюдений, а не о совпадении календарных дат. Такая картина совместима с уже учтённым в цене жёстким сценарием, с изменением относительной политики или с ростом риск-премии, но сами ряды не выбирают одну из этих версий.
Граница проверенного здесь такова: связь измерена, но не доказана, наблюдаемое движение согласуется с объяснением и не подтверждает его, а причину подтвердило бы независимое свидетельство об обстоятельствах, которого у измерения нет.
- Новые сигналы ФРС, меняющие ожидания по будущей траектории ставки.
- Изменение коммуникации или действий других центральных банков.
- Данные, способные изменить оценку риск-премии и спроса на защитные активы.
- Независимые свидетельства, связывающие конкретное событие с движением USD.
Главный вывод: рост доходностей США может создавать поддержку доллару, но не превращает её в механическое правило. В текущем окне движение EURUSD и USDJPY шло вниз при росте 2-летней и 10-летней доходностей, поэтому дальнейшая интерпретация должна учитывать цену уже заложенного сценария, форму кривой и относительную политику.