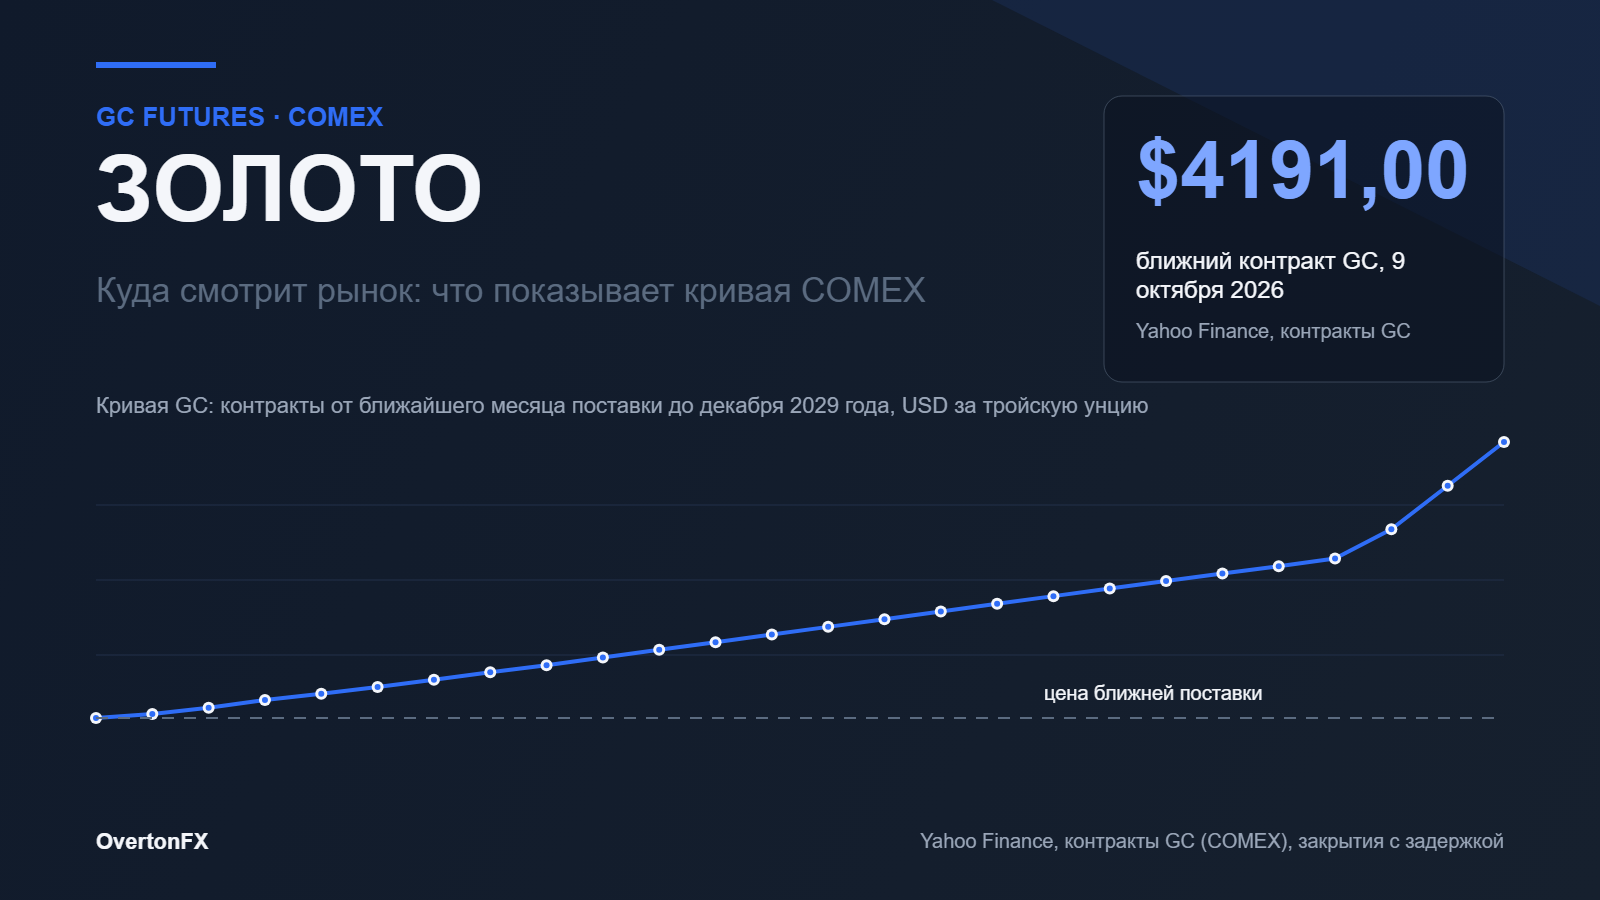
Декабрьский фьючерс на золото GCZ29 стоит 4 876,60 доллара за тройскую унцию против 4 191,00 доллара у ближней поставки GCV26. Разрыв составляет 685,60 доллара, или 16,36 процента. Но это не означает, что рынок уже знает цену золота в декабре 2029 года: кривая показывает стоимость переноса владения металлом на срок, а не прогноз его будущей цены.
Что показывает кривая
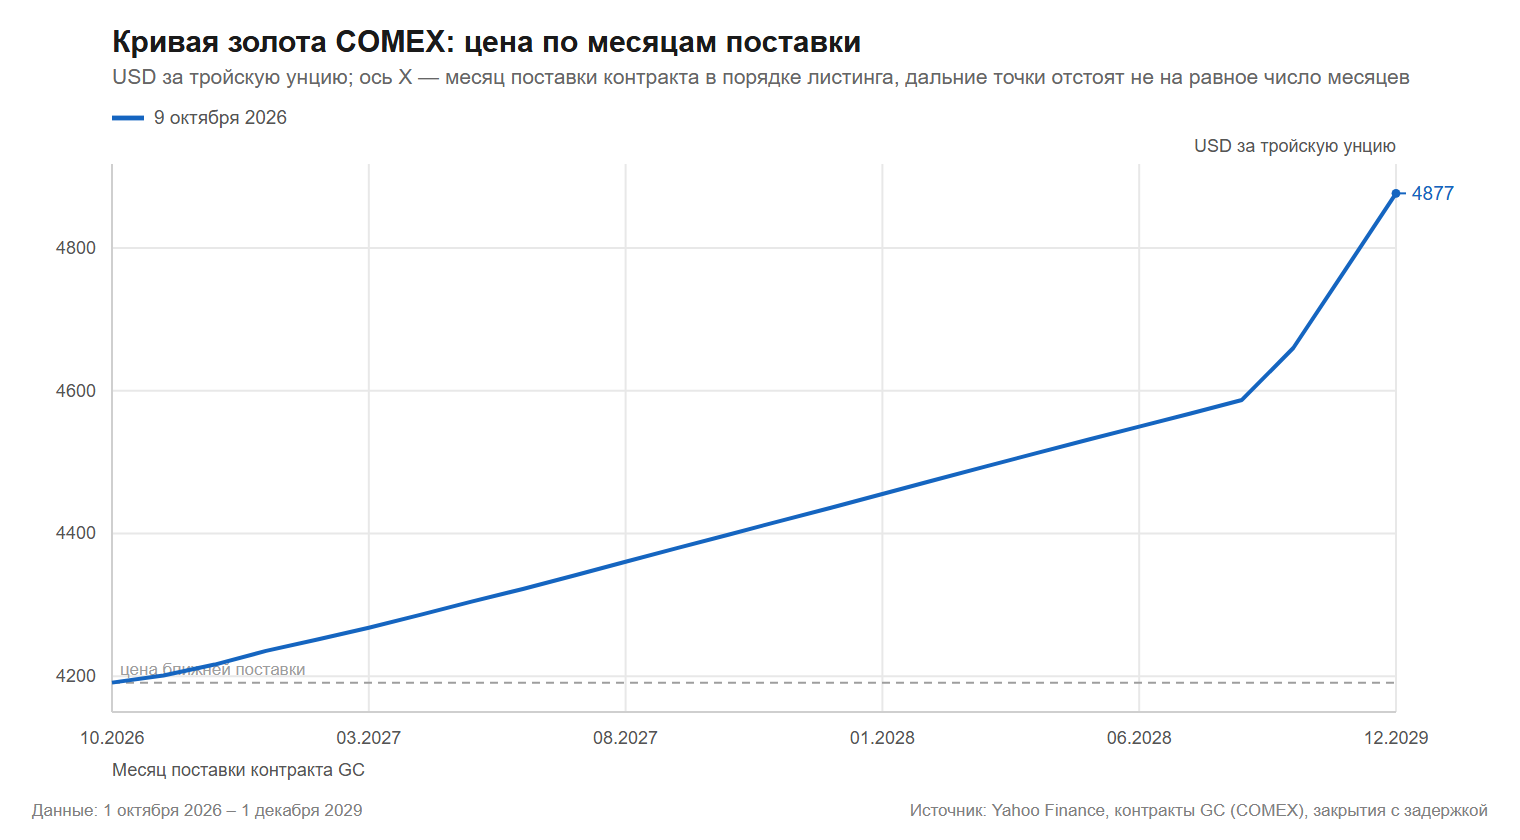
На 9 октября 2026 года в кривой COMEX было 26 контрактов с поставкой с октября 2026 по декабрь 2029 года. Её форма, contango, означает, что дальние поставки находятся выше ближних. Дальняя поставка отстоит от ближней на 38 месяцев, поэтому сравнение крайних точек показывает заметную разницу уровней. Однако само по себе оно не говорит, какой будет спотовая цена золота в будущем.
Почему наклон не равен ожиданию роста
Фьючерсная цена включает стоимость отложенного владения: финансирование покупки, хранение и страхование металла. По имеющимся данным нельзя разложить эти компоненты по отдельности. При этом годовая форвардная премия по участкам кривой почти не меняется: 4,85 процента на коротком участке, 5,27 на среднем и 4,81 на дальнем. По 25 парам контрактов медиана составляет 4,83 процента, а разброс находится в диапазоне от 2,89 до 4,93 процента. Такая близость показателей скорее согласуется с относительно равномерной стоимостью переноса, чем с отдельным сигналом о росте цены золота. Иными словами, форма кривой измеряет разницу цен контрактов, но не превращает её в прогноз.
Движение цен не подтверждает простой сценарий
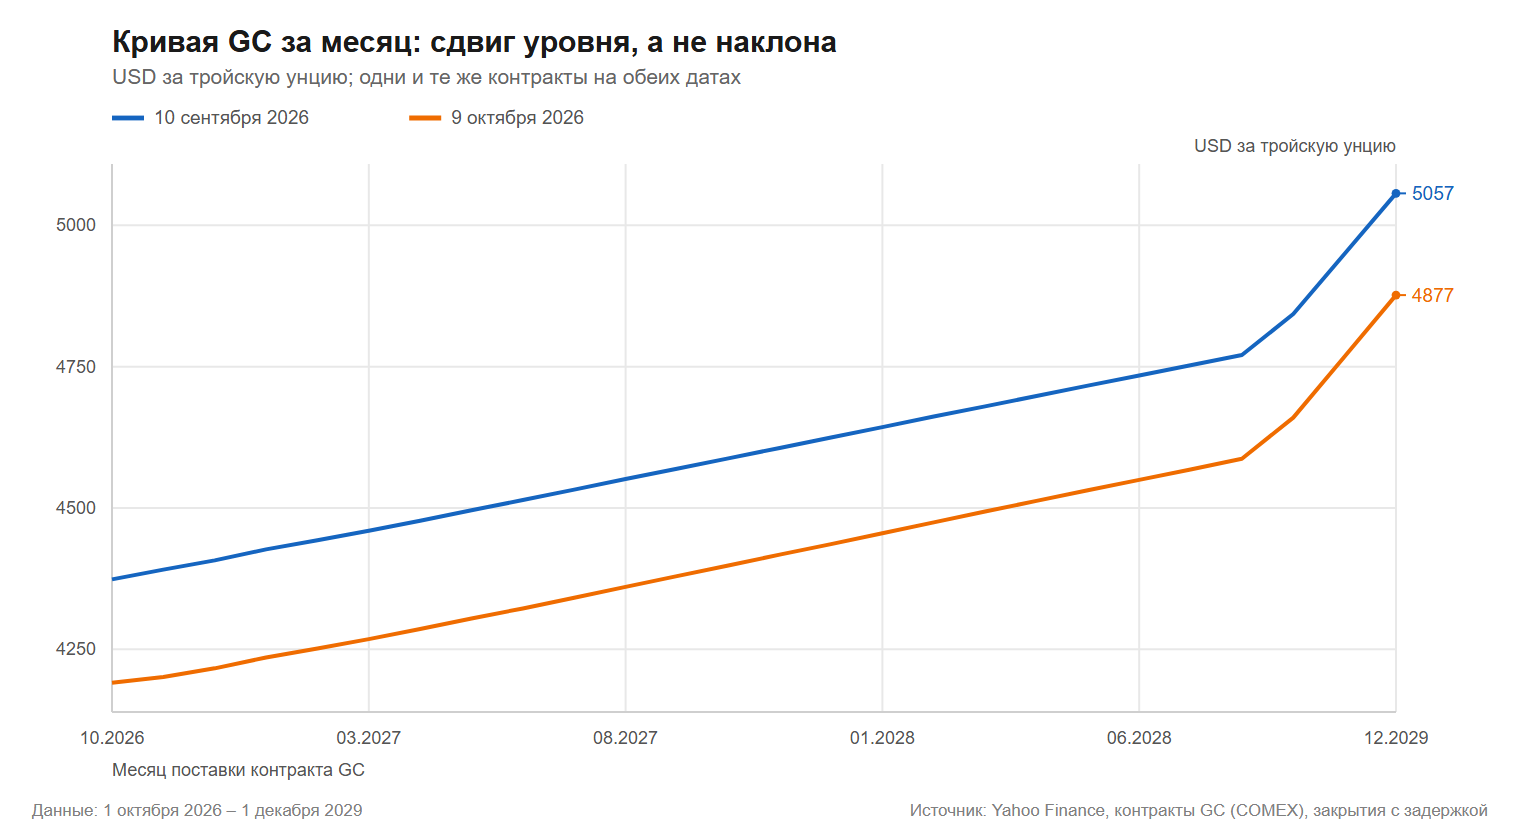
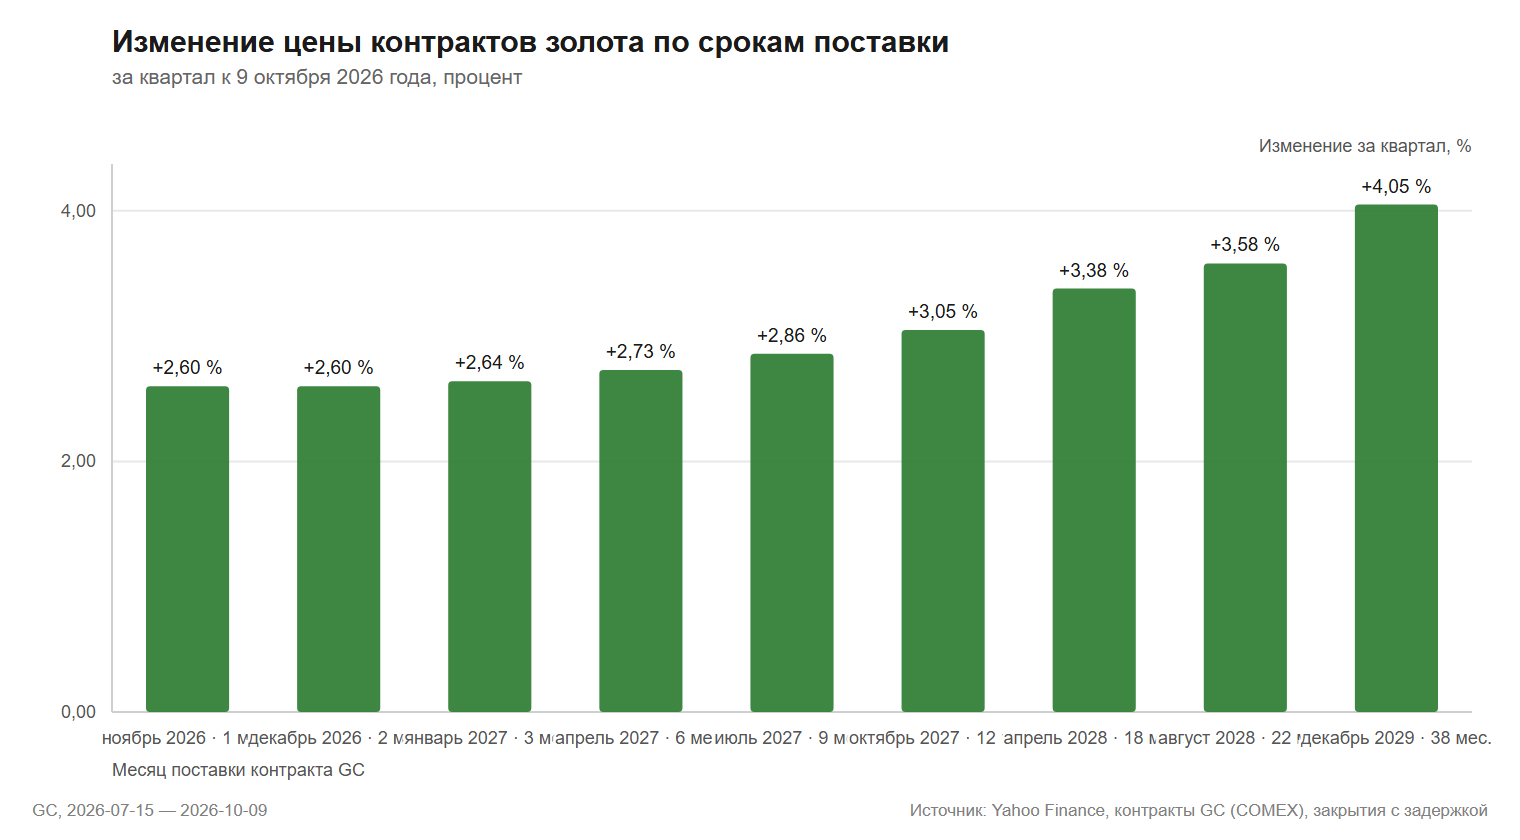
За месяц к 9 октября все сроки подешевели, диапазон изменения составил от -191,80 до -180,00 доллара за унцию. За квартал картина была иной: контракты прибавили от 106,50 до 190,00 доллара. График показывает, что уровень всей кривой может меняться, пока её форма остаётся похожей. При этом разница движения между сроками не доказывает, что дальний контракт содержит прогноз доходности золота.
Где начинается неопределённость
Главное ограничение связано с ликвидностью. Объём сессии по GCZ26 составил 148432 контракта, тогда как у поставок GCF28, GCH28, GCK28, GCM29, GCN28, GCQ28, GCU27, GCX27, GCZ28 и GCZ29 объём был нулевым. Поэтому дальние котировки нельзя автоматически воспринимать как результат большого числа сделок или как консенсус участников рынка.
- Кривая измеряет разницу цен контрактов на одну дату, а не ожидаемую спотовую цену золота.
- Почти одинаковая годовая премия согласуется с объяснением через стоимость переноса, но не позволяет выделить отдельно финансирование, хранение и страхование.
- Нулевая торговая активность по части дальних поставок повышает риск того, что котировка отражает предложение маркет-мейкера, а не устойчивый рыночный консенсус.
- Ожидаемую доходность владения золотом по этой кривой определить нельзя: для этого нужны данные о ставках финансирования и расходах на хранение.
Вывод: дальний фьючерс дороже ближнего, а форма кривой и почти неизменная годовая премия согласуются со стоимостью переноса. Это не сообщает, какой будет цена золота в 2028 или 2029 году.
Что могло бы изменить вывод
Картина стала бы иной, если бы годовая премия заметно и устойчиво росла по мере удаления поставки, а дальние контракты подтверждались значительными объёмами сделок и открытым интересом. Тогда можно было бы отдельно обсуждать премию за риск или другие факторы. В текущих данных таких подтверждений нет. Кроме того, цены являются закрытиями с задержкой из свободного фида, а не расчётными ценами биржи.