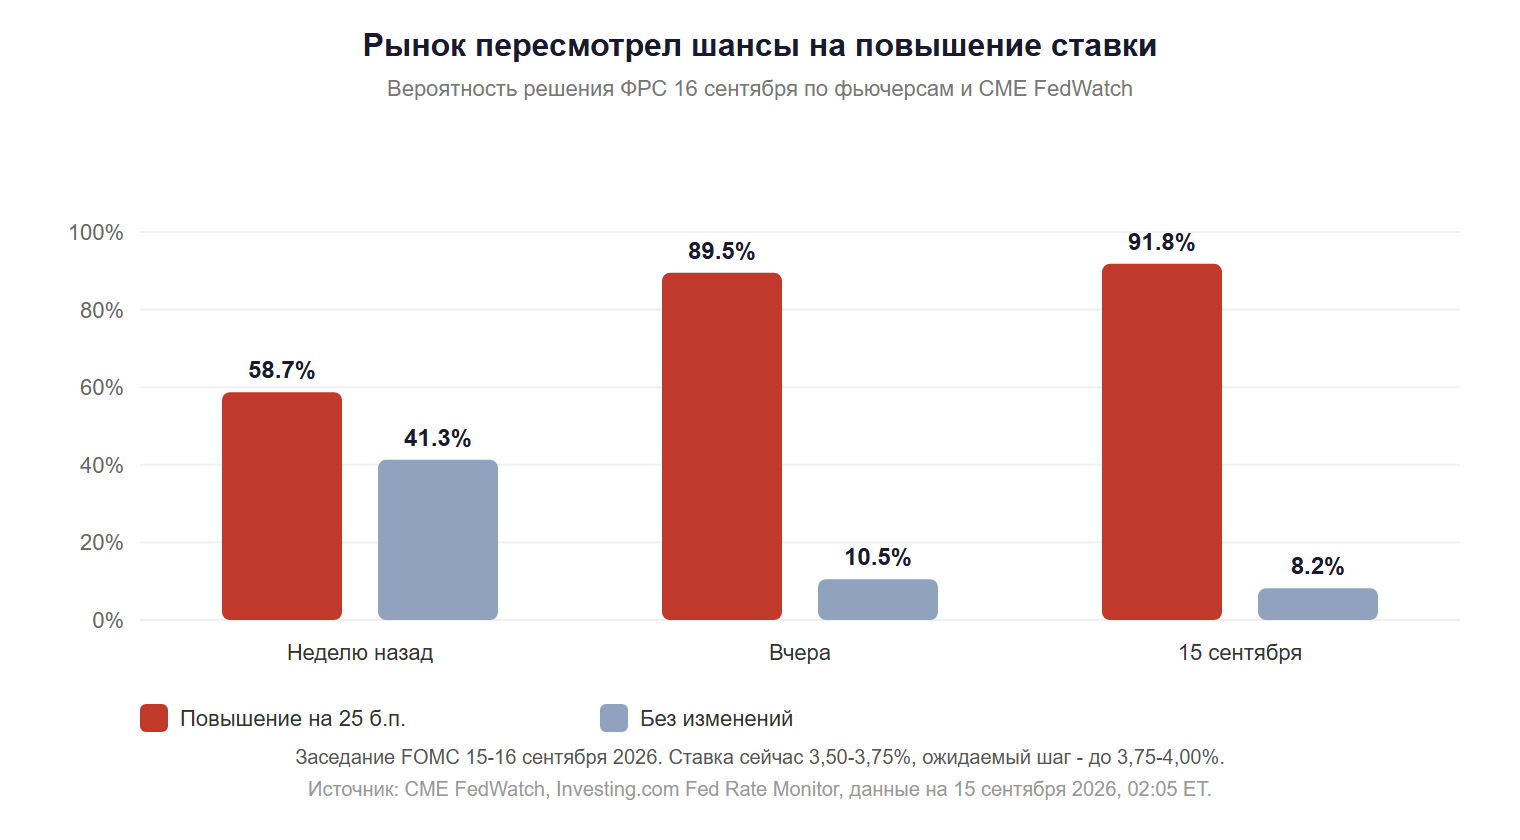
Вероятность повышения ставки на заседании 16 сентября игроки оценивают примерно в 92%, следует из данных CME FedWatch и расчетов Investing.com на базе фьючерсов на ставку по федеральным фондам. Еще неделю назад шансы были лишь около 59%, а вчера примерно 90%. Так рынок отреагировал на августовскую инфляцию: потребительские цены выросли на 3,4% в годовом выражении, а базовая инфляция прибавила 0,3% за месяц.
Десятилетки выше 5%: сигнал или предупреждение
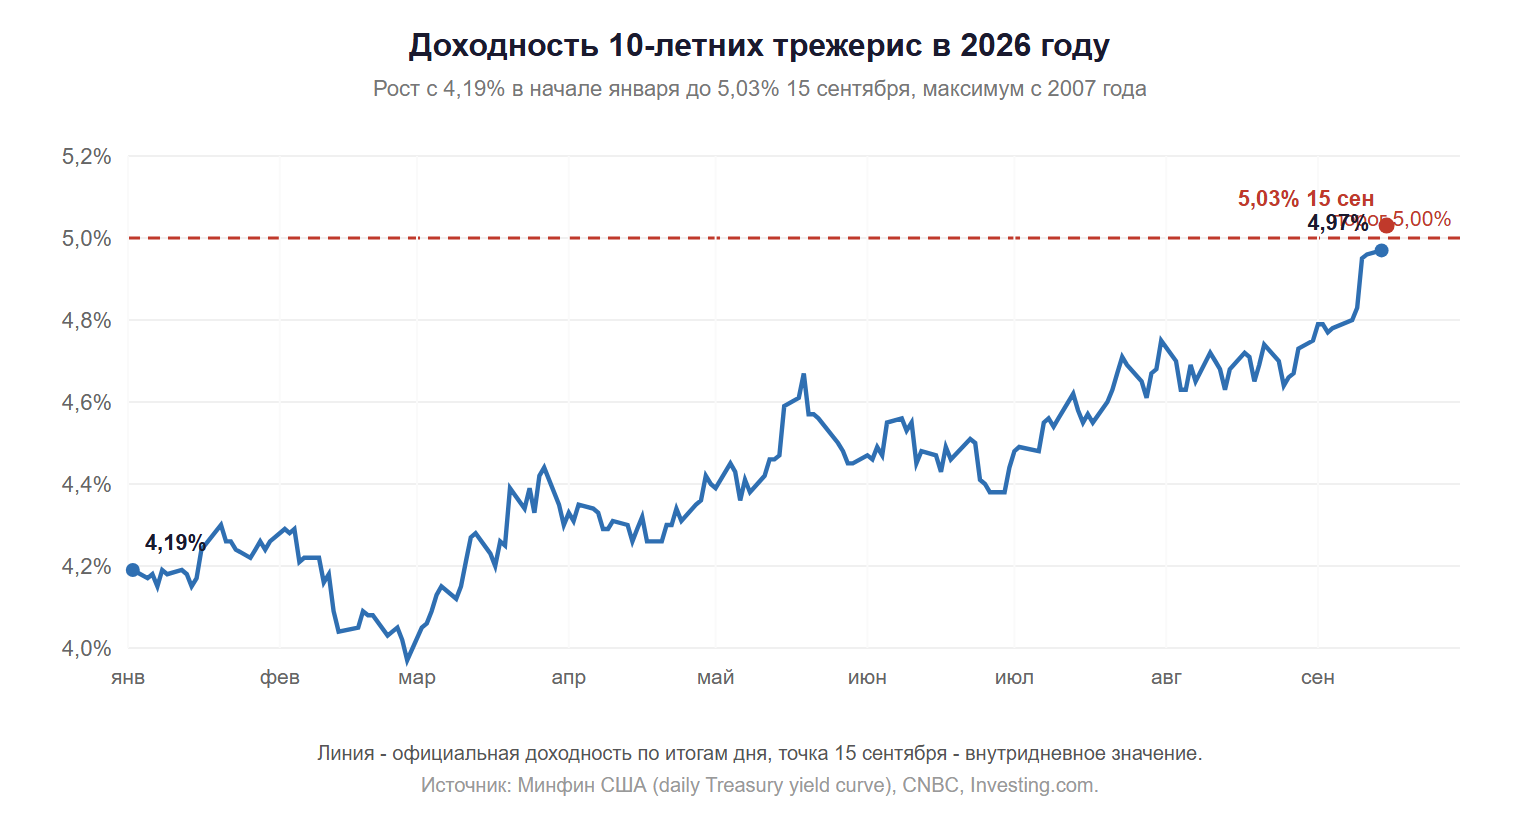
Второй важный сигнал пришел с рынка облигаций. Доходность 10-летних казначейских бумаг США во вторник поднялась до 5,025%, максимума с 2007 года, по данным CNBC. Тридцатилетние бумаги торгуются около 5,38%, двухлетние около 4,68%. Получается, что рынок ужесточает условия сам, еще до решения ФРС.
Почему повышать придется
Опрос Reuters, проведенный 14 сентября, показал резкий разворот: 86 из 101 экономиста ждут повышения на 25 базисных пунктов, до 3,75-4,00%. Неделей ранее большинство ждало паузы. Аргументы выглядят весомо.
- Инфляция держится выше цели ФРС в 2% уже более пяти лет;
- Базовый CPI в августе ускорился, а цены производителей выросли на 5,4% в годовом выражении;
- Нефть держится выше 100 долларов, дизель на историческом максимуме 6 долларов за галлон;
- Рынок труда крепкий: 162 тысячи новых рабочих мест в августе, безработица 4,1%;
- Рынок уже закладывает не одно, а несколько повышений.
Глава ФРС Кевин Уорш на Джексон-Хоуле дал понять, что при отсутствии уверенности в снижении инфляции у ФРС «есть работа», а главный фокус сейчас на ценах.
Чем рискует ФРС
Противников у повышения тоже хватает. Ставка не снижает цену нефти, а шок предложения плохо лечится монетарной политикой. Часть чиновников ФРС, включая Кристофера Уоллера и Джона Уильямса, до последних данных склонялась подождать. Если задушить экономику сейчас, разворачиваться придется быстро и болезненно.
«Повышение на четверть пункта может быть первым шагом, а не последним», считает главный экономист KPMG Дайан Свонк.
Фьючерсы видят как минимум два повышения к марту 2027 года и примерно 70% вероятности третьего. То есть рынок спорит не о том, поднимать ли ставку сейчас, а о том, как долго продлится цикл.
Так поднимать или нет
С точки зрения мандата ответ скорее да. Инфляция устойчиво выше цели, экономика растет, а пауза ударит по репутации ФРС и может толкнуть длинные доходности еще выше. Сама доходность в 5% по десятилеткам означает не мягкость, а требование действовать.
Главный риск политический. До промежуточных выборов меньше двух месяцев, Трамп публично требует снижения ставок, а пауза вопреки рынку обрушит доверие к Уоршу и, вероятно, взвинтит доходность длинных бумаг еще сильнее.