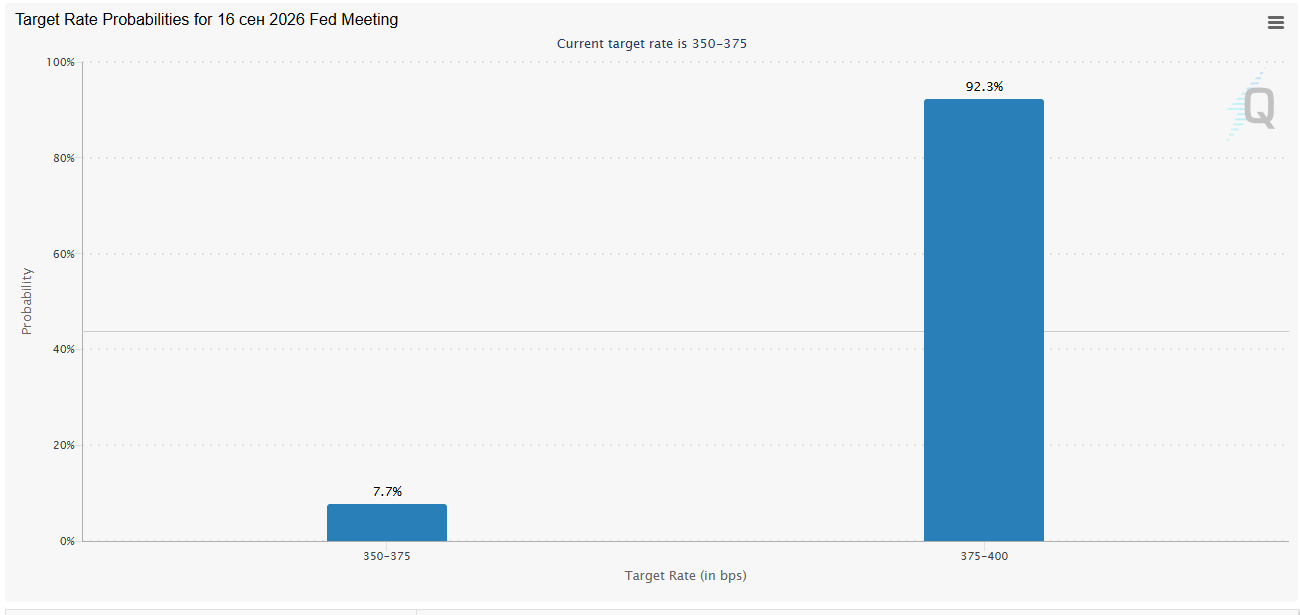
Заседание 15-16 сентября стало для Кевина Уорша политическим экзаменом. Фьючерсы оценивают вероятность повышения ставки примерно в 92% по данным CME FedWatch, и это будет первое ужесточение с 2023 года, отмечает CNBC. Но у медали две стороны: инфляция требует действий, а Белый дом перед выборами 3 ноября ждет роста рынка акций.
Энергия дешеветь не собирается
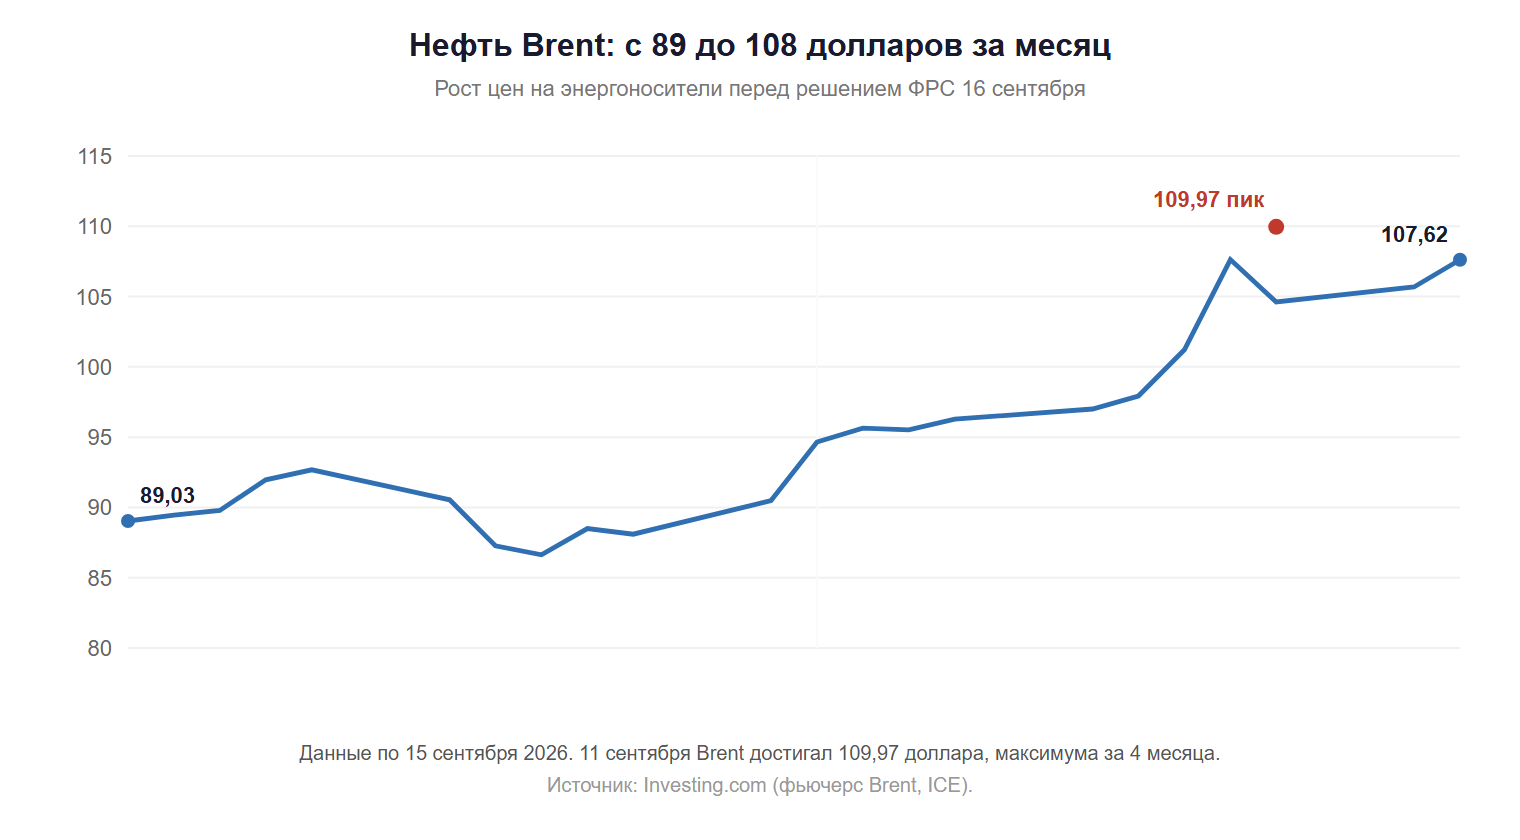
Первый аргумент за повышение лежит на поверхности. Нефть Brent выросла с 89 долларов 17 августа до 107,6 доллара 15 сентября, а 11 сентября поднималась до 109,97 доллара, максимума за четыре месяца, по данным Investing.com. Недельный рост к 11 сентября превысил 8%, писал Reuters.
Причина в Красном море. По данным Reuters и Associated Press, 11 сентября йеменские хуситы заняли остров Перим в центре Баб-эль-Мандебского пролива, а днем ранее порт Моха на побережье. TIME со ссылкой на Управление энергетической информации США (EIA) приводит масштаб: через пролив во втором квартале 2026 года проходило 8,1 млн баррелей нефти в сутки.
По данным TIME, после объявленной 20 июля морской блокады Саудовской Аравии судовой трафик через Баб-эль-Мандеб за неделю упал примерно на 24%, а саудовский экспорт нефти опустился к минимуму за 13 лет. Перемирие в Йемене, державшееся четыре года, фактически разрушено, и аналитики ждут дальнейшего роста страховки и стоимости перевозок.
Доходность выше 5% и давление на акции
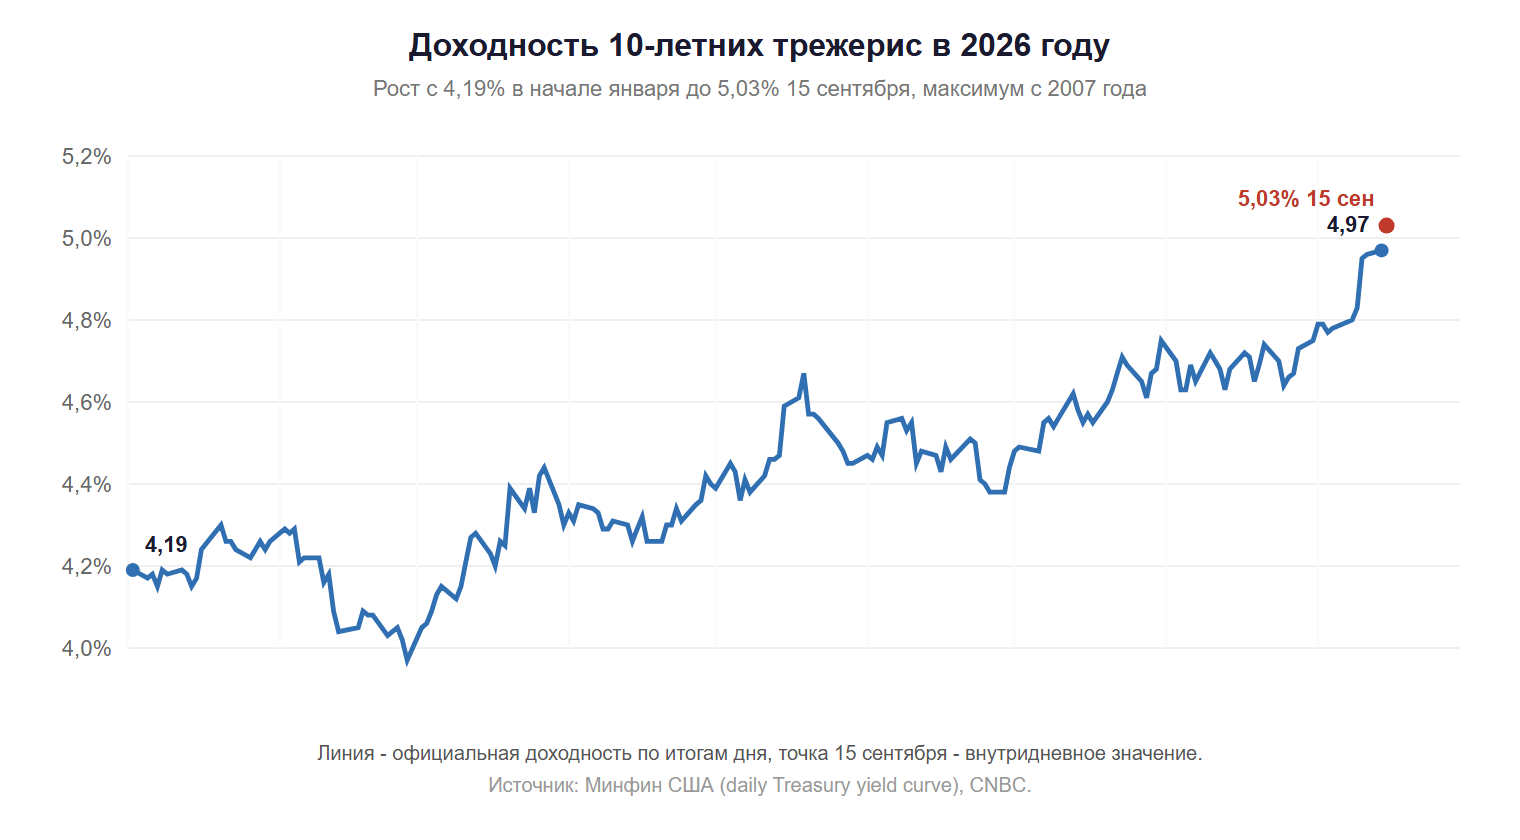
Второй сигнал пришел с рынка облигаций. 15 сентября доходность 10-летних казначейских бумаг США поднялась выше 5%, до 5,025%, максимума с 2007 года, по данным CNBC.
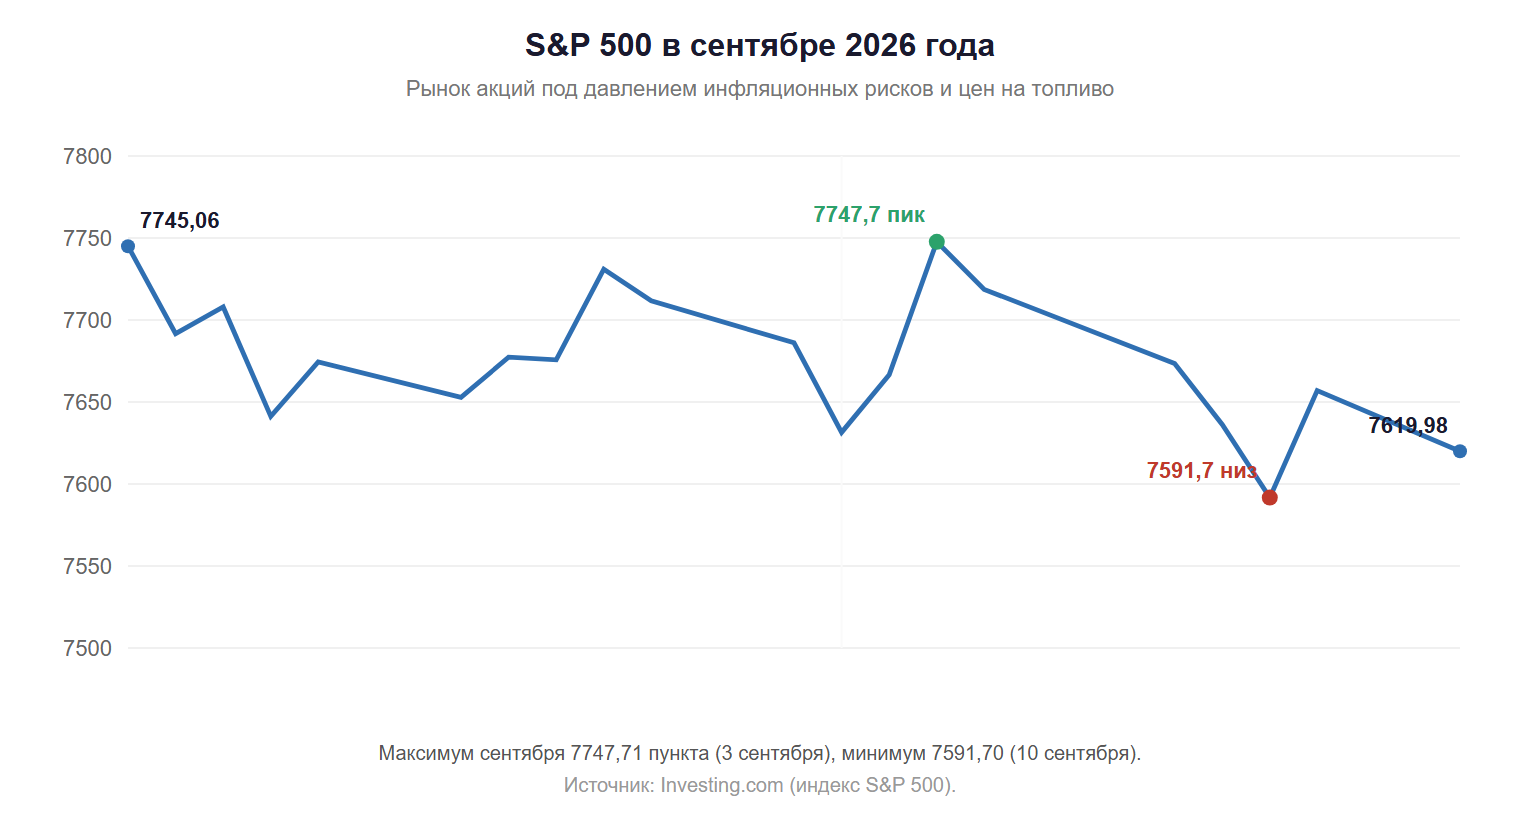
Дорогие деньги давят на акции. S&P 500 с максимума 7747,71 пункта 3 сентября опускался до 7591,70 10 сентября, а 14 сентября закрылся на 7619,98, по данным Investing.com. К том же необходимо учитывать, что новости о возможном замедлении ИИ также негативно влияют на акции основных голубых фишек. Тут даже не спор про то, что эта новость из-за того, что крупные ИИ компании уперлись в проблемы с масштабированием и так просто хотят немного cvuxbnm удар падения, который был бы от данной новости. Все это в совокупности давит на американский рынок акций и Трамп даже перед выборами мало что может сделать (на мой взгляд).
Редкая комбинация: энергетический шок и жесткая денежная политика бьют по рынку в одну сторону, и пауза здесь не решает проблему инфляции.
Чего хочет Трамп и что выберет Уорш
Трамп публично требует снижения ставок и внимательно смотрит на динамику рынка перед промежуточными выборами. Уорш, которого он же и назначил, на Джексон-Хоуле дал понять: если нет уверенности, что инфляция возвращается к цели 2%, у ФРС «есть работа». Для него на первом месте стабильность цен, а не уровень индекса.
Сценариев три.
- Повышение на 25 базисных пунктов: базовый сценарий рынка, краткосрочное давление на акции, но рост доверия к ФРС;
- Пауза вопреки рынку: быстрый отскок акций, удар по репутации Уорша и новый скачок длинных доходностей;
- Компромисс: повышение с мягкой риторикой и намеком, что цикл может оказаться коротким.
Также рассматривая опционный рынок по SP500 можно выделить крупные пут спреды, которые могут послужить уровнями сопротивления, но они пока выстраиваются ниже текущей цены.
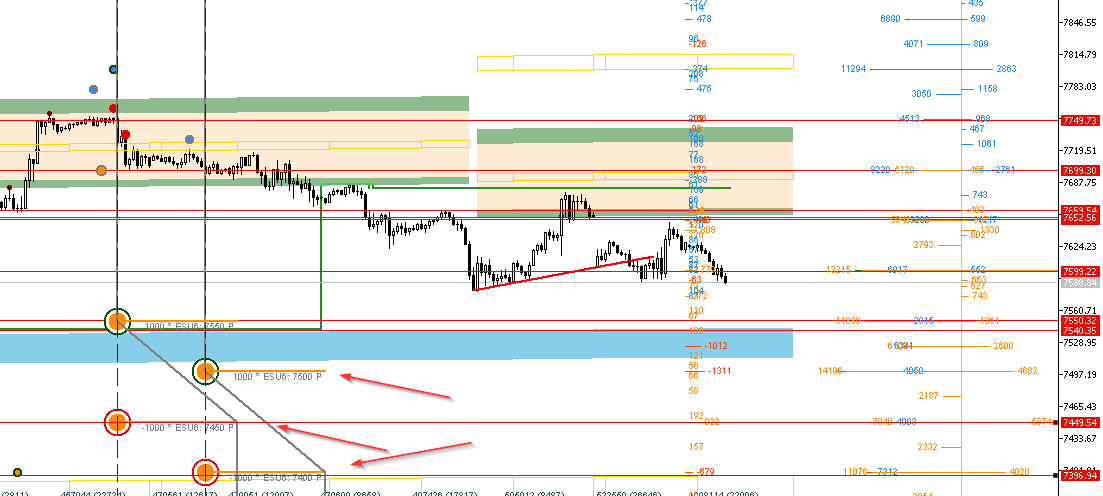
Причем обратите внимание, что второй, более низкий спред, находится на следующей маржинальной зоне, а это полтора хода снижения и область 7400. Сможет ли индекс проделать этот путь если Уорш не только поднимет процентные ставки, но и на конференции будут преобладать ястребиные комментарии.
Базовый сценарий: ставку поднимут. Мандат Уорша это стабильность цен, а не защита акций перед выборами. Если ФРС дрогнет, рынок получит ралли на неделю и рост доходностей на месяцы.
Стоит еще добавить, только что вышел очередной твит Трампа, который пытается спасти с этой стороны рынок акций
Ну и я просто не могу добавить еще одну новость, которая напрямую тоже относится к падению рынка акций, которое в большое степени (до объявления завтрашних ставок) повлияли на фондовый рынок
Получается, что не так уж там прям угроза идет на сколько мы видим. А вот кому это выгодно, тут уже теорий много.