Безналичная оплата в России давно перестала быть чем-то особенным. По данным Банка России, в 2025 году доля безналичных платежей в розничном обороте выросла еще на 2,2 процентного пункта и достигла 88%.
Для самозанятых, ИП и компаний это означает простую вещь: клиент все чаще готов платить картой, QR-кодом или по ссылке, и вопрос уже не в том, подключать ли онлайн-прием платежей, а в том, как сделать это дешевле и удобнее.
Лично для меня стало последнее время удобно. что уже банки. минуя разные приложения, позволяют, когда включаешь камеру QR просто приложить телефон и оплатить по бесконтактной оплате. не знаю. почему это массово не рекламируется, случайно увидел в Тинькофф, показалось очень удобно, раньше немного напрягало. что надо устанавливать сторонние приложения для бесконтактной оплаты и добавлять туда карты. Удобнее через банки. тем более сейчас даже при блокировки интернета все банки в белых списках.
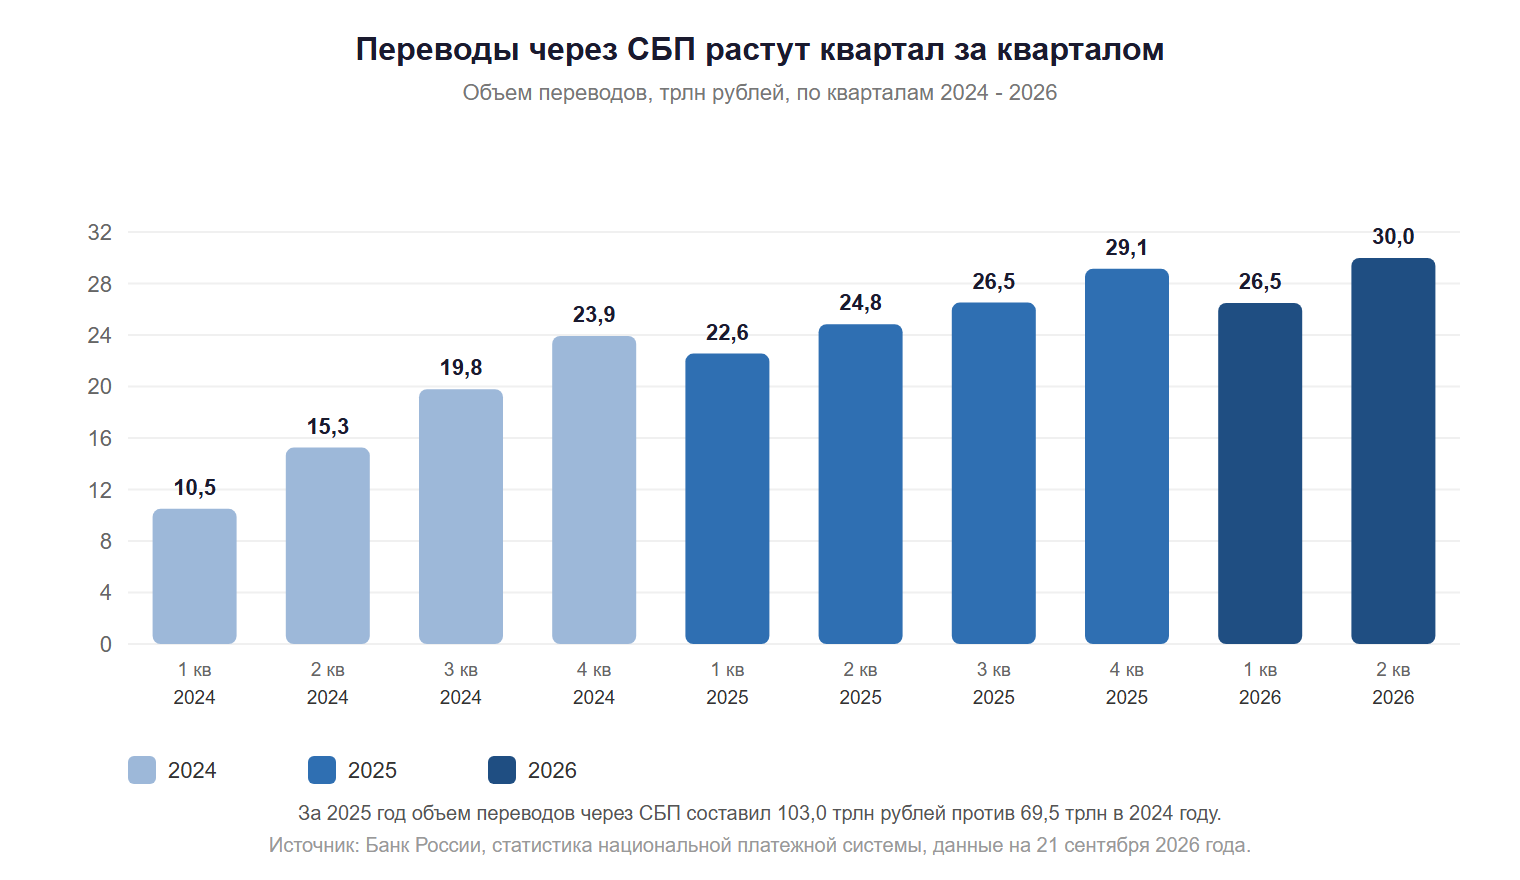
Главный драйвер перемен: Система быстрых платежей (СБП). За 2025 год через нее прошло 103 триллиона рублей против 69,5 триллиона годом ранее, то есть рынок вырос почти в полтора раза. За первое полугодие 2026 года объем переводов уже составил 56,5 триллиона рублей. Это не ниша для крупных компаний, а базовая инфраструктура для любого бизнеса, который продает онлайн.
Оплата товаров и услуг уходит в СБП
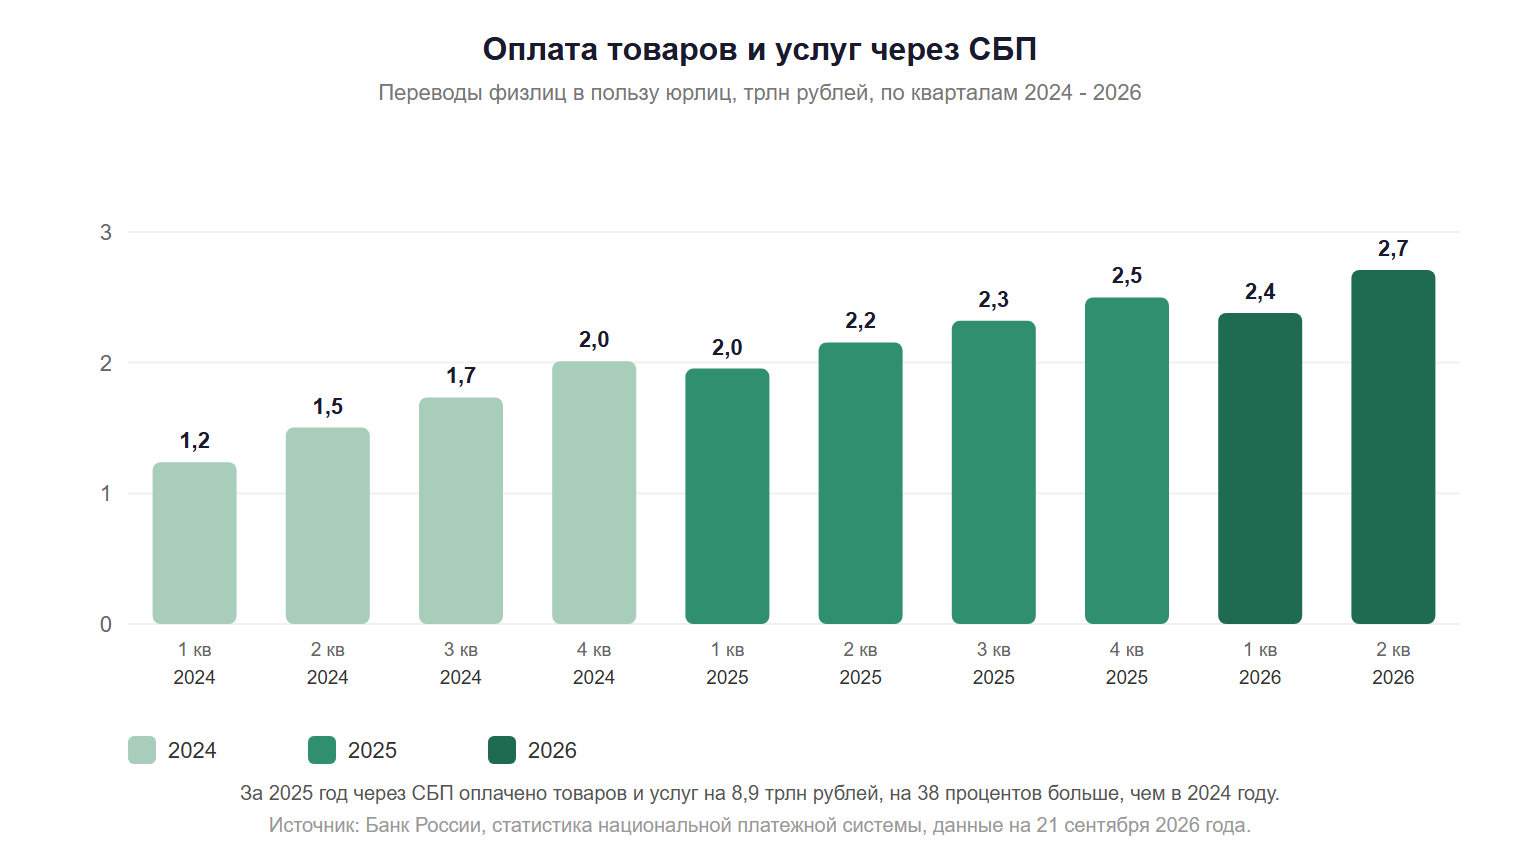
Продавцу важен не общий поток переводов между людьми, а сегмент, где физлица платят бизнесу. Именно в нем работают платежные сервисы, эквайринг и онлайн-кассы.
Здесь динамика не менее показательная. В 2025 году через СБП оплатили товары и услуги на 8,9 триллиона рублей против 6,5 триллиона в 2024 году, рост на 38%. За первое полугодие 2026 года объем составил 5,1 триллиона рублей, на 24% больше, чем за тот же период годом ранее. Иными словами, покупатель привыкает платить по QR-коду или по ссылке так же спокойно, как картой.
Карты перестают быть единственным вариантом
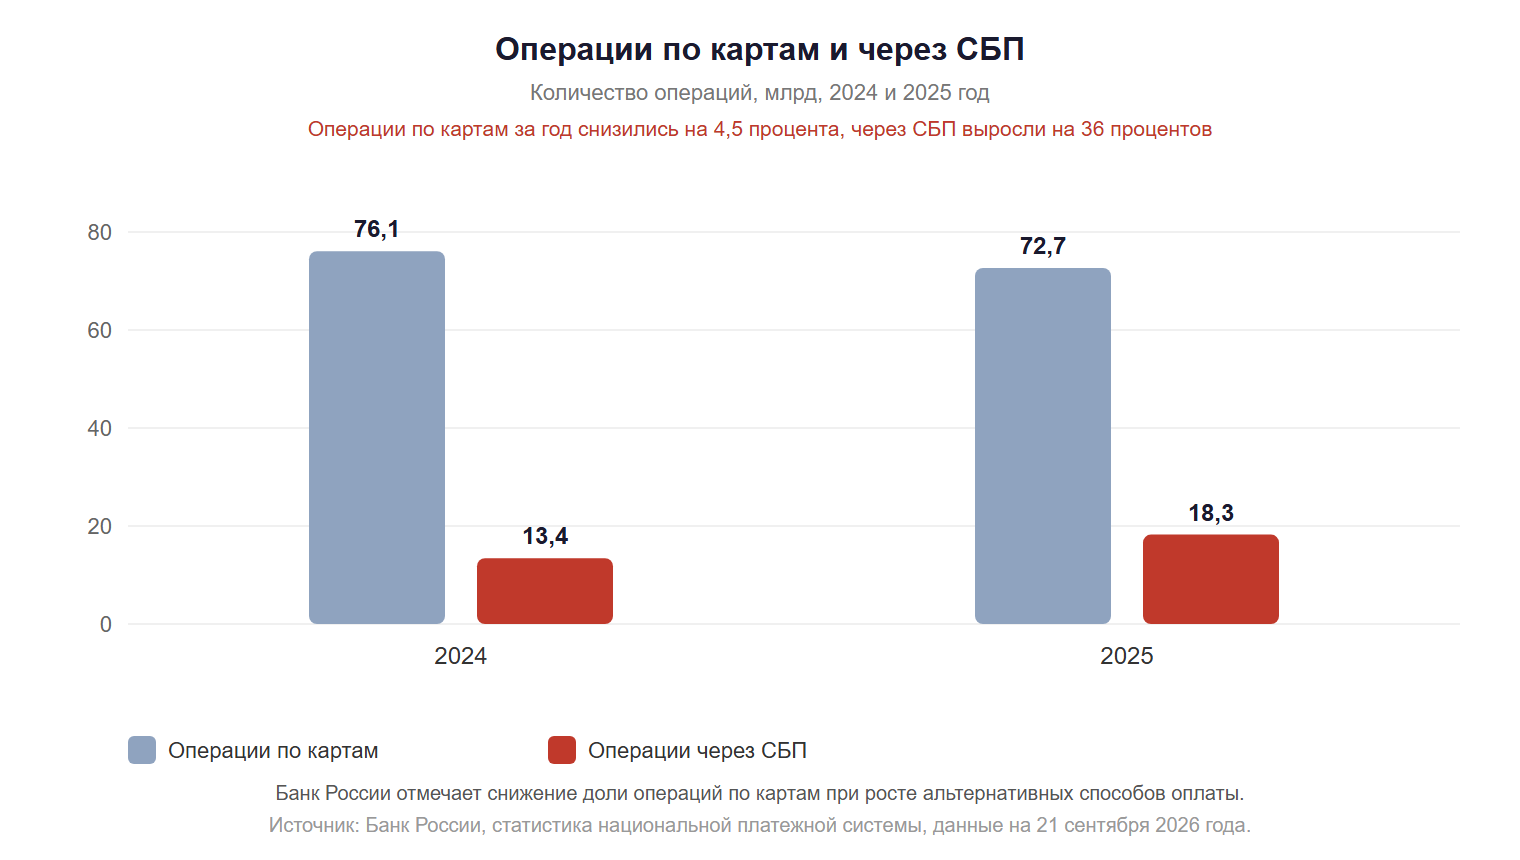
Банк России прямо фиксирует разворот: в 2025 году доля операций по банковским картам снижалась, а альтернативные способы оплаты росли. В четвертом квартале 2025 года на СБП, QR-коды, платежные приложения, электронные кошельки и биометрию пришлось 14,1% объема безналичных платежей, на 4,5 процентного пункта больше, чем годом ранее.
В абсолютных числах картина такая: количество операций по картам за 2025 год сократилось с 76,1 до 72,7 миллиарда, а через СБП выросло с 13,4 до 18,3 миллиарда. Карта не исчезает, но перестает быть способом по умолчанию, и это меняет требования к тому, как бизнес принимает деньги.
Сколько стоит подключить прием платежей
Для бизнеса это уже не технический вопрос, а вопрос денег. Платежный сервис забирает процент с каждого платежа, и на тонкой марже разница между 2,9% и 3,8% ощутима. На тарифной странице сервиса Oplativ, партнера Prodamus, стартовая ставка по картам РФ и СБП указана на уровне 3,8% со снижением до 2,9% при месячном обороте от 4 миллионов рублей. Подключение полного тарифа стоит 10 000 рублей.
Есть и способ сэкономить на входе. С 10 по 25 сентября 2026 года для новых ИП, ИП на НПД и юридических лиц действует акция: полный тариф подключают за 1 рубль вместо 10 000. Актуальный промокод Продамус OPLATIV применяется автоматически при переходе по партнерской ссылке, отдельно искать поле для кода не нужно.
Практический вывод из данных простой: платежный канал стоит выбирать не по цене подключения, а по полной стоимости. Считайте ставку, лимиты и то, какими способами клиент реально платит.
На что смотреть и чего опасаться
Акция короткая и с оговорками, поэтому ориентироваться только на 1 рубль не стоит. Промокод не совмещается с льготным периодом до 100 000 рублей оборота, а итоговые условия подтверждает уже Prodamus. Есть и более широкий фон:
- ставка 2,9-3,8% при обороте от 1 миллиона рублей в месяц превращается в десятки тысяч рублей комиссии;
- переход на пониженную ставку не происходит автоматически, его нужно запрашивать отдельно;
- с 1 сентября 2026 года крупнейшие банки и торговые предприятия с выручкой от 120 миллионов рублей должны принимать цифровые рубли.
Рынок окончательно ушел в безналичку: 88% розничного оборота и почти удвоение СБП за два года. Подключать прием платежей лучше заранее, но экономию на подключении стоит считать вместе с процентами с оборота, а не отдельно от них.
Для самозанятого или небольшой онлайн-школы это значит одно: способ оплаты сегодня выбирает клиент, а не продавец. И выигрывает тот, кто дает покупателю удобный вариант без лишней комиссии.
Ну тут красивые конечно цифры и все такое и я даже не отрицаю, что российские банки ввели какую-то просто высокую планку по сервисы, и что в Инсте и т.п. восхищаются оплатой по улыбке, пропаганда или нет х.з., речь сейчас не об этом. Я думаю не удалите комментарий. Что я с одной стороны на супер сервис и возможность оплатить все и вся по Инету или QR, но с другой стороны. когда выходят вот такие законы, лично я хватаюсь за голову и снова в голове играет «нет ничего лучше старой доброй налички».
Уж извините, если подпортил изюминку статьи, но лично меня это беспокоит, я просто сам плачу картой и готов платить дальше, доход у меня в белую, шабашки минимум, никто за них не станет напрягать. но когда мне грозят блокировки просто что мое имя совпало. это как-то слишком. не находите? Я не хочу разгонять ничего, и пойму если удалят комменты, но все-таки