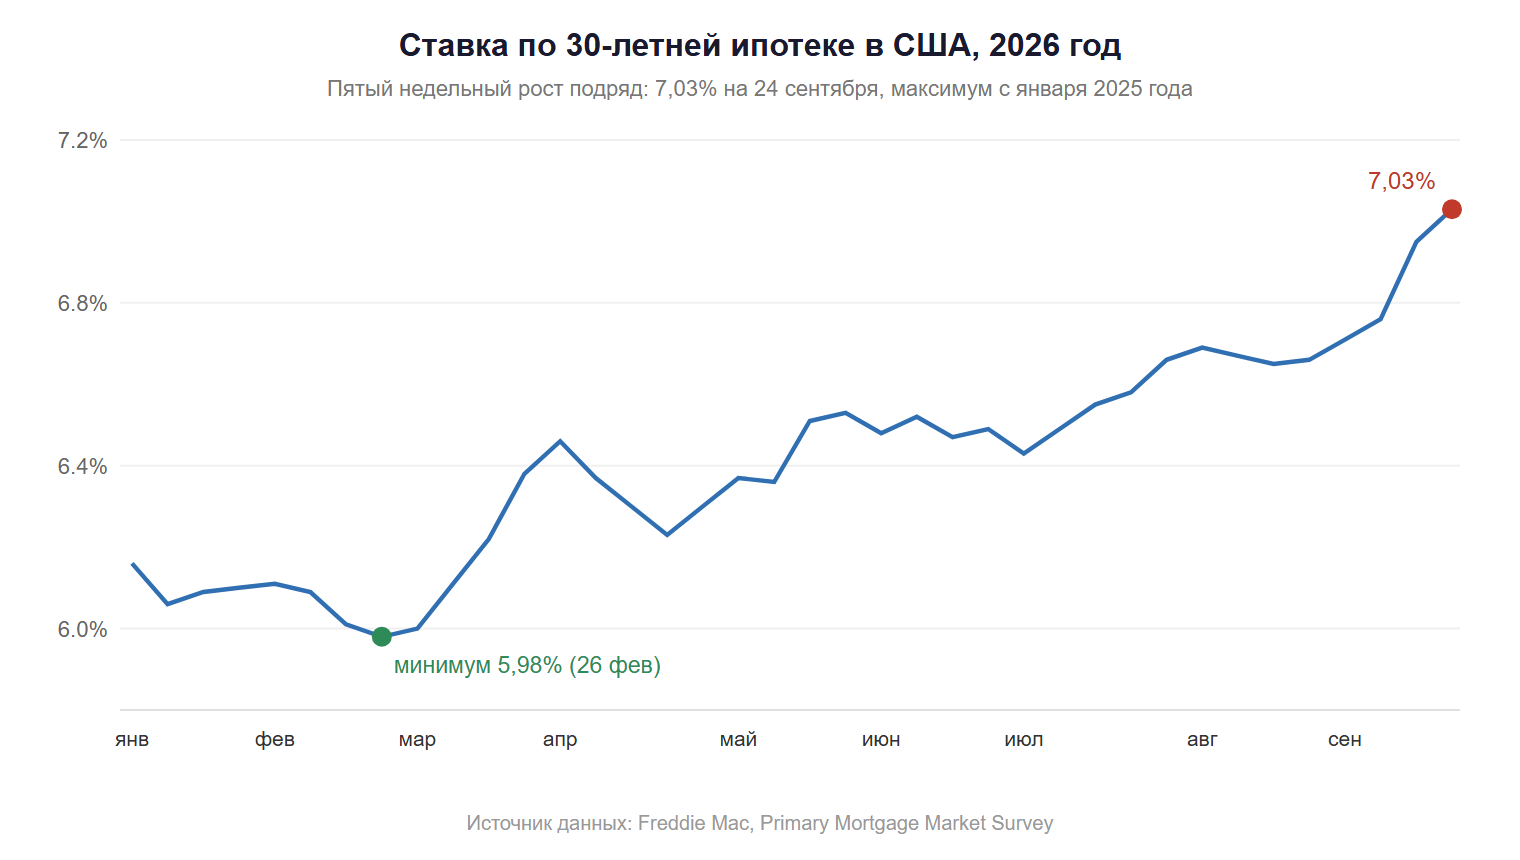
Две новости этой недели складываются в одну картину. «Король бондов» Джеффри Гундлах из DoubleLine говорит, что ФРС в ловушке: повысит ставку — вырастет стоимость обслуживания госдолга США; понизит — снова разожжёт инфляцию. А средняя ставка по 30-летней ипотеке в США достигла 7,03%, поднявшись с 6,95% неделей ранее уже пятую неделю подряд, по данным Freddie Mac. Долг дорожает, кредит дорожает, а доллар укрепляется.
Ловушка Гундлаха
На этой неделе Гундлах сказал CNBC, что ФРС следовало повышать ставку сразу на 50 базисных пунктов, а не на 25: «Я бы назвал это «оглушить и закончить»». Инфляцию в США, по его словам, «не уважают в полной мере». Но у медали есть вторая сторона: рынки на «курсе на столкновение» с высокими ставками. ФРС может повышать ставку против инфляции, но высокие ставки увеличивают расходы на обслуживание и государственного, и частного долга. Госдолг США в августе превысил $40 трлн, а чистые процентные расходы в этом фискальном году впервые дойдут примерно до $1 трлн, по оценке CBO, и удвоятся до $2,1 трлн к 2036-му.
Ипотека пробила 7%
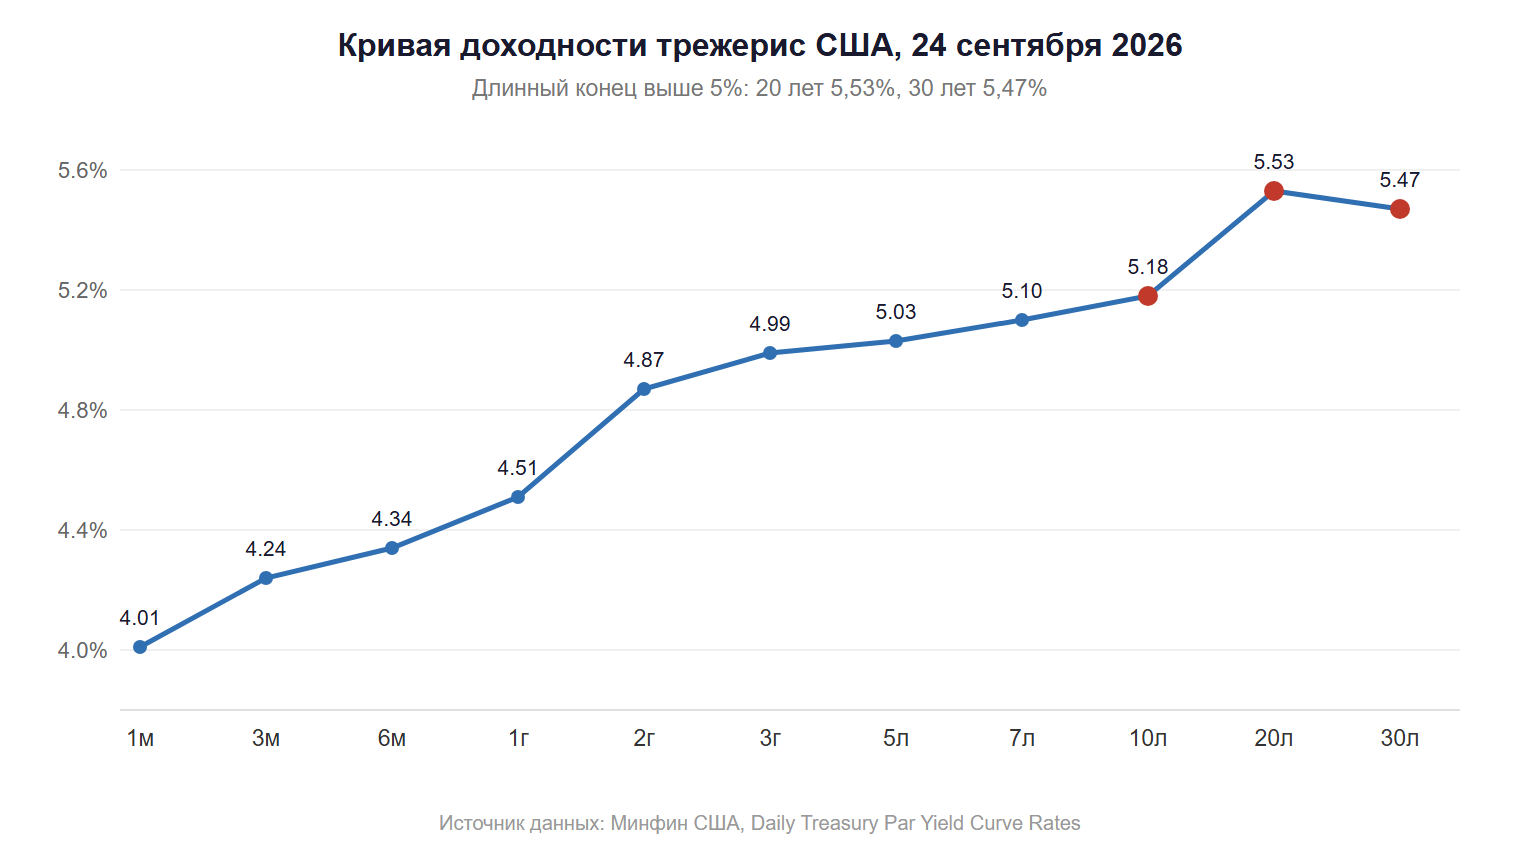
Ставка по 30-летней ипотеке растёт пятую неделю подряд: 7,03% против 6,95% неделей ранее и 6,30% год назад. Это максимум с 16 января 2025 года; пять повышений подряд начались с 6,66% в конце августа. Ипотека следует за доходностью 10-летних трежерис, которая держится около 5,2% — максимум с 2007 года. Каждый лишний базисный пункт бьёт по покупательной способности, а рынок жилья остаётся в ступоре.
Бессент не бездействует, но этого мало
Вопреки расхожему мнению, министр финансов Скотт Бессент не сидит сложа руки. 19 августа он удвоил выкуп длинных бумаг (с $2 млрд до как минимум $4 млрд за операцию), 9 сентября утроил лимит до $6 млрд. Но эффект слабый: 24 сентября Минфин выкупил лишь $4,08 млрд бумаг сроком 20-30 лет при предложении $10,47 млрд — ниже лимита. Reuters ещё 10 сентября констатировал, что инвесторы «не успокоились». Выкупы временно сбивают доходность, но не решают фискальную проблему, из-за которой инвесторы и требуют премию.
Ключевая мысль: выкуп не отменяет дефицит. Пока дефицит не сокращается, длинный конец кривой остаётся дорогим, а премия за риск — высокой.
Вывод для доллара
Пока Штаты повышают ставку и держат доходность длинных бумаг на многолетних максимумах, доллар получает поддержку. Индекс DXY поднялся к 101, максимуму почти за два месяца: рынок закладывает ещё одно повышение ФРС в октябре с вероятностью 65-70%. Но у этой силы есть цена. Если дефицит не сократят, рынок потребует ещё более высокую премию за длинный риск. Тогда перед ФРС встанет выбор из дилеммы Гундлаха: давить на инфляцию ставкой и платить за долг больше, или смягчаться и мириться с ростом цен. Для доллара это хрупкий баланс: он силён, пока высокая доходность читается как ответ на инфляцию, и слабеет, как только она начнёт выглядеть как плата за фискальную несостоятельность.
Коротко: ипотека и доходности уже сказали своё. Дальше слово за дефицитом — и за тем, как долго рынок будет верить в жёсткость ФРС. Доллар силён сейчас именно потому, что рынок пока верит.